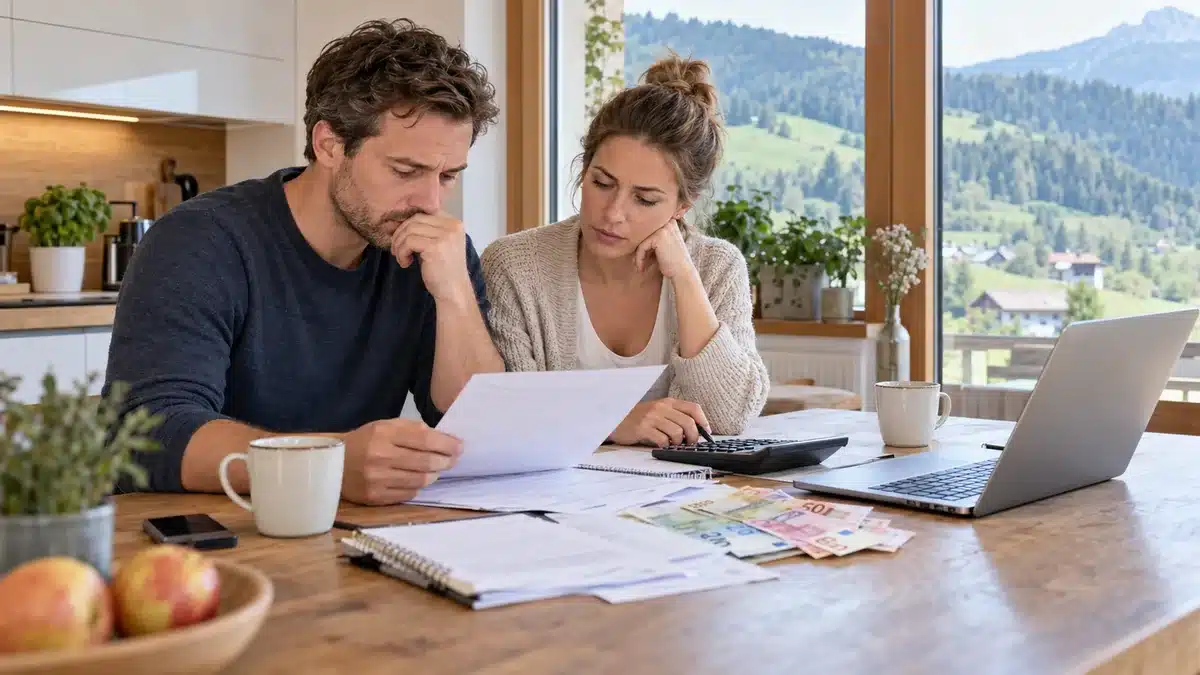
Höhere Raten, endende Fixzinsphasen und ein nicht mehr ausreichendes Einkommen machen die Finanzierung der eigenen vier Wände für viele österreichische Haushalte zur Zerreißprobe. Der Traum vom Eigenheim wird zur Last, wenn die Monatsraten das Budget überfordern. Manchmal bleibt keine andere Wahl, als die Immobilie zu verkaufen, um sich finanziell zu befreien. Dieser Ratgeber zeigt auf, wann die Alarmglocken läuten sollten, wie sich ein Verkauf der Immobilie strukturiert angehen lässt und mit welchen konkreten Mitteln sich dabei bares Geld einsparen lässt, ohne vorschnell zu handeln.
Wann die Kreditkosten zur echten Belastung werden
Ein Wohnkredit begleitet Kreditnehmer über Jahrzehnte. Solange die monatliche Rate in einem ausgewogenen Verhältnis zum verfügbaren Einkommen steht und die Kreditnehmer die Belastung ohne größere Einschränkungen tragen können, bleibt die gesamte finanzielle Situation im Gleichgewicht, ohne dass unangenehme Überraschungen den Haushalt bedrohen. Es wird schwierig, sobald sich die Rahmenbedingungen ändern. Kritisch wird es am Ende der Fixzinsphase: Mit dem variablen Zinssatz kann die monatliche Belastung deutlich steigen. Knapp kalkulierte Kreditnehmer geraten dann schnell in Bedrängnis.
Auch Veränderungen im persönlichen Leben spielen eine Rolle. Jobverlust, Krankheit, eine Trennung oder die Reduktion der Arbeitszeit können dazu führen, dass das Haushaltseinkommen die vereinbarten Zahlungen nicht mehr trägt. Damit die Belastung früh sichtbar wird, hilft ein nüchterner Vergleich der eigenen Konditionen mit dem aktuellen Markt. Dabei lassen sich mit einem Werkzeug, um Wohnkredit-Zinsen und Rate zu vergleichen, mögliche Spielräume oder drohende Mehrkosten konkret abschätzen. Grundlagen zur Berechnung von Leistbarkeit und Laufzeit bietet unser Überblick zum Hauskredit samt Effektivzins und Laufzeit, der das Zusammenspiel der einzelnen Faktoren verständlich erklärt.
Warnsignale erkennen: Diese Anzeichen deuten auf finanzielle Überlastung hin
Finanzielle Probleme kündigen sich meist schleichend an. Wer die Zeichen früh erkennt, kann vor Mahnungen und Kündigungen reagieren. Häufig werden erste Anzeichen verdrängt, weil der Gedanke an einen möglichen Verlust des Eigenheims belastet.
Diese Anzeichen zeigen Ihnen deutlich, dass Ihre Finanzierung aus dem Ruder läuft.
- Die monatliche Kreditrate übersteigt 40 Prozent des Nettohaushaltseinkommens.
- Rücklagen schrumpfen, da laufende Kosten nur durch Ersparnisse gedeckt werden.
- Reparaturen oder unerwartete Ausgaben erfordern einen zusätzlichen Kredit.
- Rechnungen werden bewusst verzögert bezahlt, um die Kreditrate zu bedienen.
- Der Dispokredit ist dauerhaft ausgeschöpft.
Wenn mehrere dieser Punkte zugleich zutreffen, sollten Sie schnell handeln und nicht länger warten. Ein offenes Gespräch mit der Bank kann kurzfristig entlasten, beispielsweise durch eine Stundung oder eine angepasste Tilgung. Verschieben diese Schritte jedoch nur den Zusammenbruch, sollte man rechtzeitig einen geordneten Verkauf erwägen, statt eine Zwangsversteigerung zu riskieren.
Den Hausverkauf als Ausweg aus der Schuldenfalle planen
Ein Verkauf, der aus einer finanziellen Notlage heraus erfolgt, muss keineswegs das endgültige Ende aller persönlichen Träume und Zukunftspläne bedeuten, wie viele Betroffene zunächst befürchten. Er bietet die Chance, Schulden abzulösen und neu zu starten. Entscheidend ist dabei, den gesamten Prozess ruhig und planvoll anzugehen und sich ausreichend Zeit zu nehmen, anstatt unter wachsendem Zeitdruck vorschnell das erstbeste Angebot anzunehmen.
Der erste Schritt besteht darin, den tatsächlichen Wert der Immobilie realistisch einzuschätzen. Eine fundierte Bewertung verhindert, dass man unter Wert verkauft. Ebenso wichtig ist ein klarer Überblick über die offene Restschuld bei der Bank, inklusive möglicher Vorfälligkeitsentschädigungen bei vorzeitiger Rückzahlung. Wer sein Vorhaben solide aufstellen will, findet in unserem Leitfaden zur Baufinanzierung in Österreich mit Zinsen und Eigenkapital hilfreiche Zusammenhänge, die auch beim Ablösen eines Kredits relevant bleiben. Erst wenn Wert und Verbindlichkeiten gegenübergestellt sind, zeigt sich, welcher Betrag nach dem Verkauf übrig bleibt und ob dieser ausreicht, um die Schulden vollständig zu tilgen.
Immobilie erfolgreich und kostensparend verkaufen
Gerade in einer angespannten finanziellen Lage zählt jeder einzelne Euro. Die Maklerprovision ist ein großer Kostenfaktor und kann mehrere Tausend Euro betragen. Wer diese Ausgabe vermeidet, behält einen größeren Teil des Verkaufserlöses für die Schuldentilgung oder den Neustart.
Ein Verkauf in Eigenregie ist durchaus machbar, verlangt jedoch Sorgfalt. Der wichtigste Erfolgsfaktor ist dabei die Sichtbarkeit des Angebots: Nur wenn möglichst viele potenzielle Käufer das Inserat sehen, entsteht echter Wettbewerb um die Immobilie. Genau hier lohnt es sich, das Haus mit maximaler Reichweite inserieren zu lassen, um binnen kurzer Zeit eine breite Interessentengruppe zu erreichen. Als Plattform für den provisionsfreien Verkauf wird in diesem Zusammenhang auch der Anbieter ohne-makler genannt.
Damit der Eigenverkauf störungsfrei gelingt und keine unnötigen Schwierigkeiten entstehen, sollten einige wesentliche Punkte beachtet werden, die den gesamten Ablauf erleichtern und spätere Probleme vermeiden helfen:
- Aussagekräftige Tageslichtfotos und ein vollständiges Exposé mit allen relevanten Daten.
- Ein gesetzlich verpflichtend vorzulegender Energieausweis.
- Realistische Preisgestaltung anhand vergleichbarer Objekte in der Umgebung.
- Gute Erreichbarkeit für Rückfragen und flexible Besichtigungstermine.
Mit einer durchdachten Präsentation, die alle Vorzüge des Objekts hervorhebt, sowie einer breiten Streuung des Inserats über verschiedene Kanäle lässt sich, wie die Erfahrung vieler privater Verkäufer zeigt, auch ohne die Unterstützung eines Maklers ein durchaus solider Preis erzielen. Wichtig ist, dass man bei Verhandlungen stets einen kühlen Kopf bewahrt und sich nicht von der finanziellen Dringlichkeit dazu drängen lässt, übereilte Zugeständnisse zu machen, die man später bereut.
Finanziell wieder durchatmen nach dem Verkauf
Sobald die Immobilie erfolgreich verkauft und die noch verbliebene Restschuld vollständig getilgt worden ist, beginnt für die ehemaligen Eigentümer ein völlig neuer Lebensabschnitt, der zahlreiche Fragen aufwirft und zugleich frische Möglichkeiten für die weitere persönliche sowie finanzielle Zukunft eröffnet. Nach der Last der ständigen Zahlungssorgen verspüren viele vor allem ein großes Gefühl der Erleichterung. Nun gilt es, die gewonnene finanzielle Freiheit sinnvoll zu nutzen und für Stabilität zu sorgen.
Ein nach der Tilgung verbleibender Restbetrag dient als Polster oder Eigenkapital für den Neuanfang. Zunächst steht meist die Frage nach einer passenden Mietwohnung im Raum, die zum neuen Budget passt, bezahlbar bleibt und keine erneute finanzielle Überlastung riskiert, welche den gerade begonnenen Neuanfang gefährden könnte. Ein ehrlicher Haushaltsplan bringt Einnahmen und Ausgaben in ein gesundes Verhältnis.
Wer später erneut über Wohneigentum nachdenkt, geht die Sache beim zweiten Mal mit deutlich mehr Erfahrung an, weil nun höheres Eigenkapital, eine längere Fixzinsbindung und eine Rate zur Verfügung stehen, die auch bei Zinsänderungen tragbar bleibt. So verwandelt sich eine schmerzhafte Entscheidung in einen Lernprozess, der künftig vor ähnlichen Situationen bewahrt. Ein Verkauf unter Druck bedeutet kein Scheitern, sondern einen verantwortungsvollen Schritt, um die eigene Zukunft wieder zu steuern.