

66.591 Immobilien wechselten im ersten Halbjahr 2026 laut Grundbuch den Besitzer. Das sind um 22,3 Prozent mehr als ein Jahr davor und um 6,1 Prozent mehr als im Schnitt der vergangenen zehn Jahre. Der Umsatz stieg um 27,9 Prozent auf 19,59 Milliarden Euro, das dritthöchste Halbjahresergebnis nach 2021 und dem Rekord 2022. Alle neun Bundesländer legten zu, die Banken vergaben 9,5 Milliarden Euro an neuen Wohnkrediten, und die Preise zogen im zweiten Quartal um 3,6 Prozent an.
Ein Teil des Booms ist allerdings vorgezogen. Bis 30. Juni 2026 waren Käufer eines Hauptwohnsitzes von den Grundbuchgebühren befreit, und genau im Juni lagen die Anträge beim Grundbuch um 38 Prozent über dem Vorjahr. Im Juli vergaben die Banken um 18,6 Prozent weniger Wohnkredite als im Juli 2025, und die Europäische Zentralbank hat die Leitzinsen im Juni und im September angehoben. Vieles spricht dafür, dass das erste Halbjahr den vorläufigen Höhepunkt der Erholung markiert.
Das erste Halbjahr 2026 in Kennzahlen
Die wichtigsten Werte stammen aus drei Quellen: dem Grundbuch, das der Datendienst IMMOunited auswertet und der Makler RE/MAX im ImmoSpiegel zum ersten Halbjahr 2026 aufbereitet, der Kreditstatistik der Oesterreichischen Nationalbank und deren Wohnimmobilienpreisindex.
| Kennzahl | 1. Halbjahr 2025 | 1. Halbjahr 2026 | Veränderung |
|---|---|---|---|
| Verbücherte Immobilienkäufe | 54.465 | 66.591 | +22,3 % |
| Immobilienumsatz | 15,32 Mrd. € | 19,59 Mrd. € | +27,9 % |
| Transaktionen mit Wohnimmobilien | 31.351 | 38.683 | +23,4 % |
| Wert der 100 größten Käufe | 1,5 Mrd. € | 2,0 Mrd. € | +0,5 Mrd. € |
| Neue Wohnkredite | 7,91 Mrd. € | 9,48 Mrd. € | +19,8 % |
| Zinssatz neuer Wohnkredite im Juni | 3,38 % | 3,54 % | +0,16 Prozentpunkte |
| Wohnimmobilienpreise im 2. Quartal zum Vorjahr | 0,0 % | +3,6 % | – |
Quellen: RE/MAX-ImmoSpiegel Gesamtmarkt 1. Halbjahr 2025 und 2026 (Grundbuchdaten IMMOunited); IMMOunited-Halbjahresanalyse vom 14. Juli 2026 (Wohnimmobilien); OeNB, Neukreditvergaben, Kreditzinssätze und Wohnimmobilienpreisindex
Verbüchert wird ein Kauf erst, wenn der Antrag beim Grundbuchsgericht erledigt ist. Die Halbjahreszahl enthält deshalb auch Verträge, die Ende 2025 unterschrieben wurden. Zwei Auswertungen derselben Grundbuchdaten kommen auf leicht unterschiedliche Summen: IMMOunited meldete Mitte Juli 65.290 Transaktionen und ein Plus von 19 Prozent, RE/MAX weist 66.591 Verbücherungen und plus 22,3 Prozent aus. Die Richtung ist dieselbe.
Beim Umsatz lohnt ein zweiter Blick. Von den 4,27 Milliarden Euro Zuwachs entfällt eine halbe Milliarde, also knapp 12 Prozent, allein auf die 100 größten Käufe. Deren Untergrenze stieg von 6,2 auf 8,7 Millionen Euro. Die großen Deals sind zurück, die Breite des Markts tragen aber Wohnungen und Häuser. Das Rekordhalbjahr 2021 ist trotzdem noch weit weg: Damals wurden 9.998 Käufe mehr verbüchert, auf diesen Wert fehlen heuer noch 13,1 Prozent.
Alle neun Bundesländer im Plus, der Westen vorne
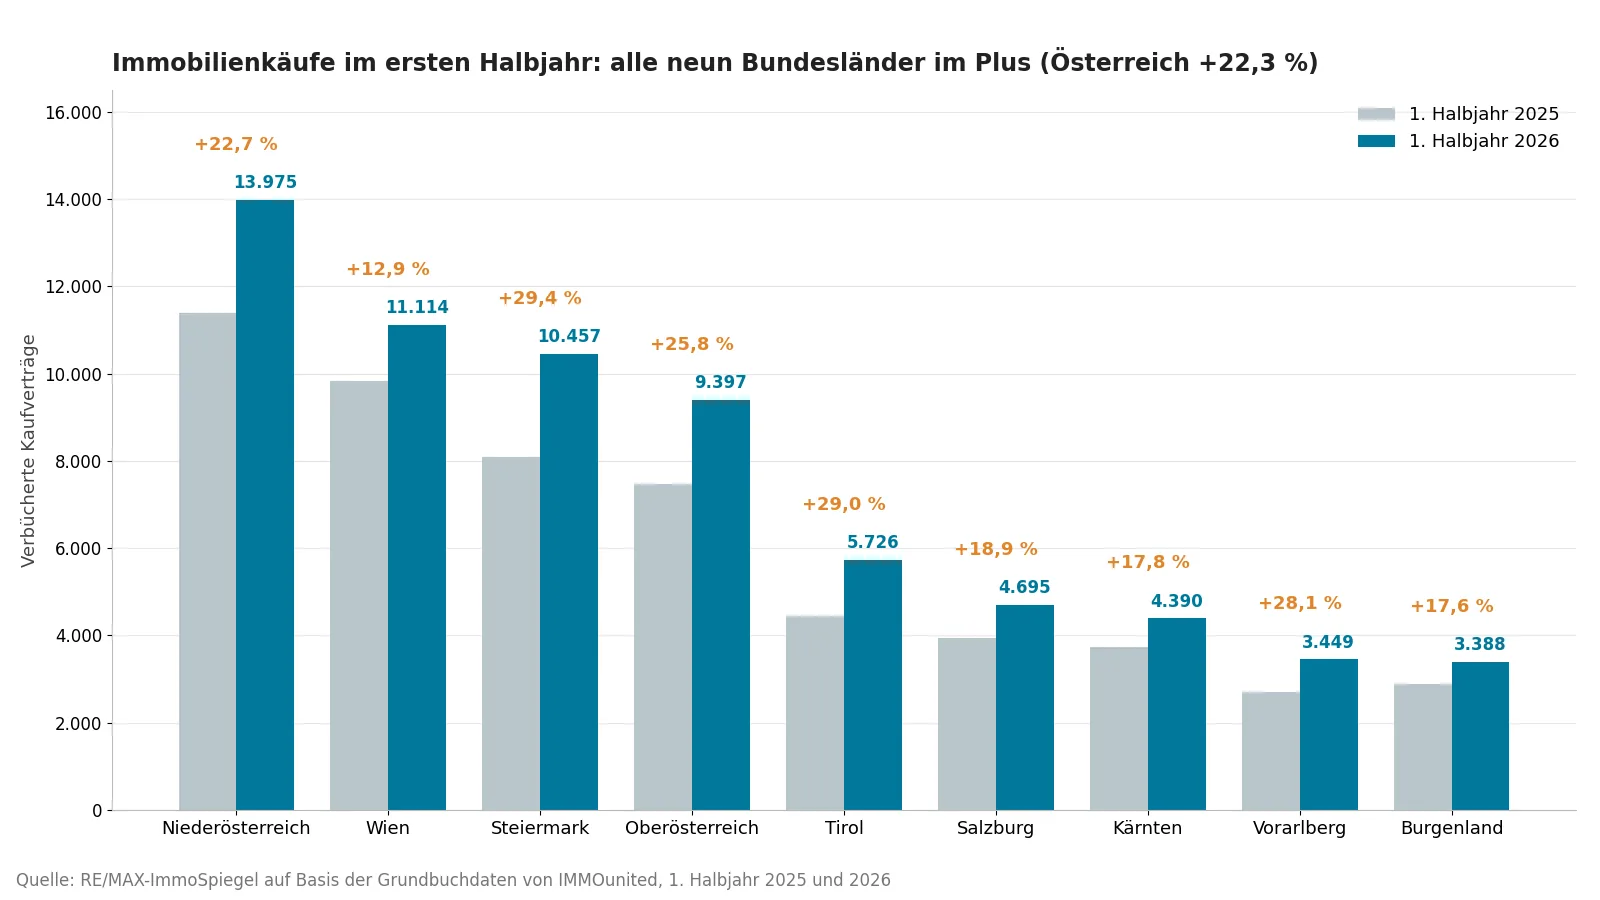
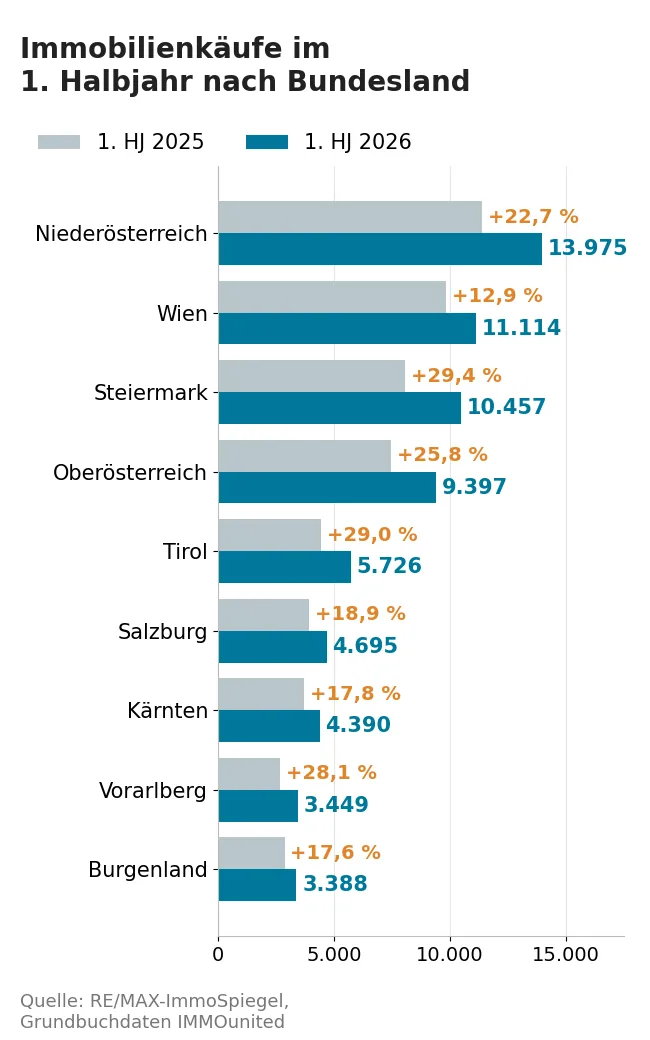
Prozentuell am stärksten wuchs die Steiermark mit plus 29,4 Prozent auf 10.457 Käufe, knapp vor Tirol mit plus 29,0 Prozent. In absoluten Zahlen legte Niederösterreich am meisten zu: 2.587 Verbücherungen mehr, insgesamt 13.975, der größte Markt des Landes. Wien ist mit 11.114 Käufen der zweitgrößte, beim Wachstum mit plus 12,9 Prozent aber Schlusslicht.
| Bundesland | Käufe | zum Vorjahr | Umsatz |
|---|---|---|---|
| Niederösterreich | 13.975 | +22,7 % | 2,89 Mrd. € |
| Wien | 11.114 | +12,9 % | 5,41 Mrd. € |
| Steiermark | 10.457 | +29,4 % | 2,44 Mrd. € |
| Oberösterreich | 9.397 | +25,8 % | 2,49 Mrd. € |
| Tirol | 5.726 | +29,0 % | 2,04 Mrd. € |
| Salzburg | 4.695 | +18,9 % | 1,61 Mrd. € |
| Kärnten | 4.390 | +17,8 % | 1,01 Mrd. € |
| Vorarlberg | 3.449 | +28,1 % | 1,22 Mrd. € |
| Burgenland | 3.388 | +17,6 % | 0,47 Mrd. € |
| Österreich | 66.591 | +22,3 % | 19,59 Mrd. € |
Quelle: RE/MAX-ImmoSpiegel Gesamtmarkt 1. Halbjahr 2026 auf Basis der Grundbuchdaten von IMMOunited. * berechnet aus den Halbjahresumsätzen 2025 (1,64 bzw. 1,66 Mrd. €) und 2026. Ein Strich bedeutet: nicht veröffentlicht.
Der Westen hat mehr vom Aufschwung als der Osten. Tirol und Vorarlberg wuchsen um jeweils rund 28 bis 29 Prozent, Wien und das Burgenland um 12,9 und 17,6 Prozent. Tirol hatte im ersten Halbjahr 2025 als einziges Bundesland noch ein Minus von 2,8 Prozent verbucht, der Sprung kommt also von niedriger Basis. Sieben der neun Bundesländer liegen über ihrem Zehnjahresschnitt, Vorarlberg mit plus 11,9 Prozent am deutlichsten. Kärnten gehört trotz 662 Käufen mehr nicht dazu, es liegt um 1,2 Prozent unter dem langjährigen Mittel.
Die Umsätze erzählen eine etwas andere Geschichte. Legt man die Halbjahresberichte 2025 und 2026 nebeneinander, wuchs der Umsatz in der Steiermark von 1,64 auf 2,44 Milliarden Euro, also um fast die Hälfte. Das Burgenland erreichte mit 468 Millionen Euro den höchsten Halbjahresumsatz seiner Geschichte. Wien bleibt mit 5,41 Milliarden Euro der mit Abstand wertvollste Markt: Umgerechnet ergibt das rund 487.000 Euro je Kaufvertrag, im Burgenland rund 138.000 Euro. Beides sind Mischwerte über Wohnungen, Grundstücke, Garagenplätze und Zinshäuser, keine Preise für ein bestimmtes Objekt.
Bei den Wohnimmobilien allein fallen die Zuwächse teils noch höher aus. Laut der IMMOunited-Halbjahresanalyse stiegen die Transaktionen mit Wohnungen und Häusern in der Steiermark um 34,0 Prozent, in Vorarlberg um 33,8 Prozent und im Burgenland um 30,1 Prozent, in Wien um 15,1 Prozent.
Auf dem Land wächst der Markt schneller als in den Städten
2025 waren die Landeshauptstädte die Zugpferde: Die Stadt Salzburg legte im ersten Halbjahr um 43 Prozent zu, Graz um 31,5 Prozent, Innsbruck um 24,1 Prozent. 2026 hat sich das gedreht. In fünf von sechs Bundesländern mit veröffentlichtem Vergleich wuchs das Land deutlich stärker als seine Hauptstadt, in Kärnten schrumpfte Klagenfurt sogar. Neben Graz passen laut RE/MAX auch die beiden kleinsten Landeshauptstädte, St. Pölten und Eisenstadt, nicht ins Muster.
| Bundesland | Käufe im Bundesland | Landeshauptstadt | Käufe in der Stadt |
|---|---|---|---|
| Steiermark | +29,4 % | Graz | +33,9 % |
| Tirol | +29,0 % | Innsbruck | +4,1 % |
| Vorarlberg | +28,1 % | Bregenz | +17,6 % |
| Oberösterreich | +25,8 % | Linz | +8,9 % |
| Salzburg | +18,9 % | Stadt Salzburg | +9,8 % |
| Kärnten | +17,8 % | Klagenfurt | -2,0 % |
Quelle: RE/MAX-ImmoSpiegel Gesamtmarkt 1. Halbjahr 2026, Veränderung der Verbücherungen zum 1. Halbjahr 2025
Graz ist die große Ausnahme. Mit 3.045 verbücherten Käufen, nach 2.274 im Vorjahr, liegt die steirische Landeshauptstadt unter allen Städten und Bezirken Österreichs klar an der Spitze, mit mehr als doppelt so vielen Käufen wie die Nummer zwei. Dahinter folgen Baden mit 1.449, Graz-Umgebung mit 1.428, Wien-Donaustadt mit 1.395, der Salzburger Flachgau mit 1.392 und Innsbruck-Land mit 1.318 Verbücherungen. Die Stadt Salzburg (1.292) und Bregenz (1.187) komplettieren die vorderen Ränge, Tulln liegt mit 1.167 auf Platz zehn.
Auffällig viele Speckgürtel stehen auf dieser Liste: Graz-Umgebung, Baden, Tulln, Innsbruck-Land, der Flachgau. Dazu passt, dass unter den Wohnimmobilien Doppelhaushälften und Reihenhäuser am stärksten zulegten, eine Wohnform, die typisch für das Umland der Städte ist.
Doppelhaushälften plus 52 Prozent: was gekauft wurde
Der Aufschwung kommt aus dem privaten Wohnen. Gewerbeimmobilien spielen kaum mit, Lagerflächen und Zinshäuser gingen sogar zurück.
| Objektart | 1. Halbjahr 2025 zum Vorjahr | 1. Halbjahr 2026 zum Vorjahr |
|---|---|---|
| Landwirtschaften | -57,4 % | +79,4 % |
| Doppelhaushälften | +18,6 % | +52,5 % |
| Reihenhäuser | +6,2 % | +40,8 % |
| Pkw-Abstellplätze | +12,4 % | +28,9 % |
| Einfamilienhäuser | +31,6 % | +26,7 % |
| Wohnungen | +20,5 % | +25,3 % |
| Mehrfamilienhäuser | – | +24,5 % |
| Gebäude ohne definierte Nutzung | +16,0 % | +21,2 % |
| Wald | -4,9 % | +14,6 % |
| Grundstücke | +3,4 % | +13,4 % |
| Zinshausanteile | – | +12,9 % |
| Hausanteile | +7,2 % | +12,2 % |
| Geschäftslokale | +13,8 % | +10,8 % |
| Bürogebäude | +67,6 % | +3,5 % |
| Büroeinzelflächen | +21,3 % | +3,1 % |
| Weingärten | Rückgang | -1,1 % |
| Zinshäuser | +25,0 % | -5,0 % |
| Lagerflächen | +38,3 % | -26,0 % |
Quelle: RE/MAX-ImmoSpiegel Gesamtmarkt 1. Halbjahr 2025 und 2026, Veränderung der Anzahl verbücherter Käufe. Ein Strich bedeutet: nicht veröffentlicht.
Doppelhaushälften haben mit plus 52,5 Prozent den Einbruch von 2023 wieder aufgeholt. Einfamilienhäuser wachsen im zweiten Jahr in Folge kräftig, Wohnungen mit plus 25,3 Prozent schneller als der Gesamtmarkt. Separat verkaufte Pkw-Abstellplätze erreichten erstmals seit 2022 wieder eine fünfstellige Zahl.
Grundstücke dagegen wuchsen nur um 13,4 Prozent. Das ist der Punkt, an dem sich die Baukosten zeigen. RE/MAX-Geschäftsführer Bernhard Reikersdorfer beobachtet, dass viele Bauinteressenten auf gebrauchte Häuser als wesentlich günstigere Alternative ausweichen, weil ein Neubau für junge Käufer kaum noch finanzierbar sei. Die Zahlen von Statistik Austria stützen das: Die Baukosten im Wohnhausbau lagen im Mai 2026 um 5,7 Prozent und im Juli um 5,2 Prozent über dem Vorjahr, nach nur 1,9 Prozent im Jänner.
Bei Gewerbeimmobilien ist 2026 ein Jahr der Verschnaufpause. Bürogebäude hatten 2025 um zwei Drittel zugelegt und wachsen jetzt kaum, Zinshäuser verloren nach plus 25 Prozent im Vorjahr 5 Prozent, Lagerflächen brachen um ein Viertel ein. Die Rückkehr der großen Deals bei den Top-100-Käufen widerspricht dem nicht: Einzelne Großtransaktionen heben den Umsatz, ohne die Stückzahl zu bewegen.
Der Juni-Effekt: das Ende der Gebührenbefreiung
Mit dem Wohn- und Baupaket 2024 hat der Bund private Käufer von zwei Gebühren befreit, die sonst beim Grundbuch anfallen: 1,1 Prozent des Kaufpreises für die Eintragung des Eigentums und 1,2 Prozent des Pfandbetrags für die Eintragung des Pfandrechts der Bank. Befreit waren die ersten 500.000 Euro, für Käufe über 2 Millionen Euro galt die Befreiung nicht. Voraussetzung laut Justizministerium war ein dringendes Wohnbedürfnis, nachgewiesen über die Hauptwohnsitzmeldung und die Aufgabe der bisherigen Wohnung. Der Kaufvertrag musste nach dem 31. März 2024 geschlossen worden sein, entscheidend war aber der Antrag: Er musste vor dem 1. Juli 2026 beim Grundbuchsgericht einlangen. Verlängert wurde die Regelung nicht.
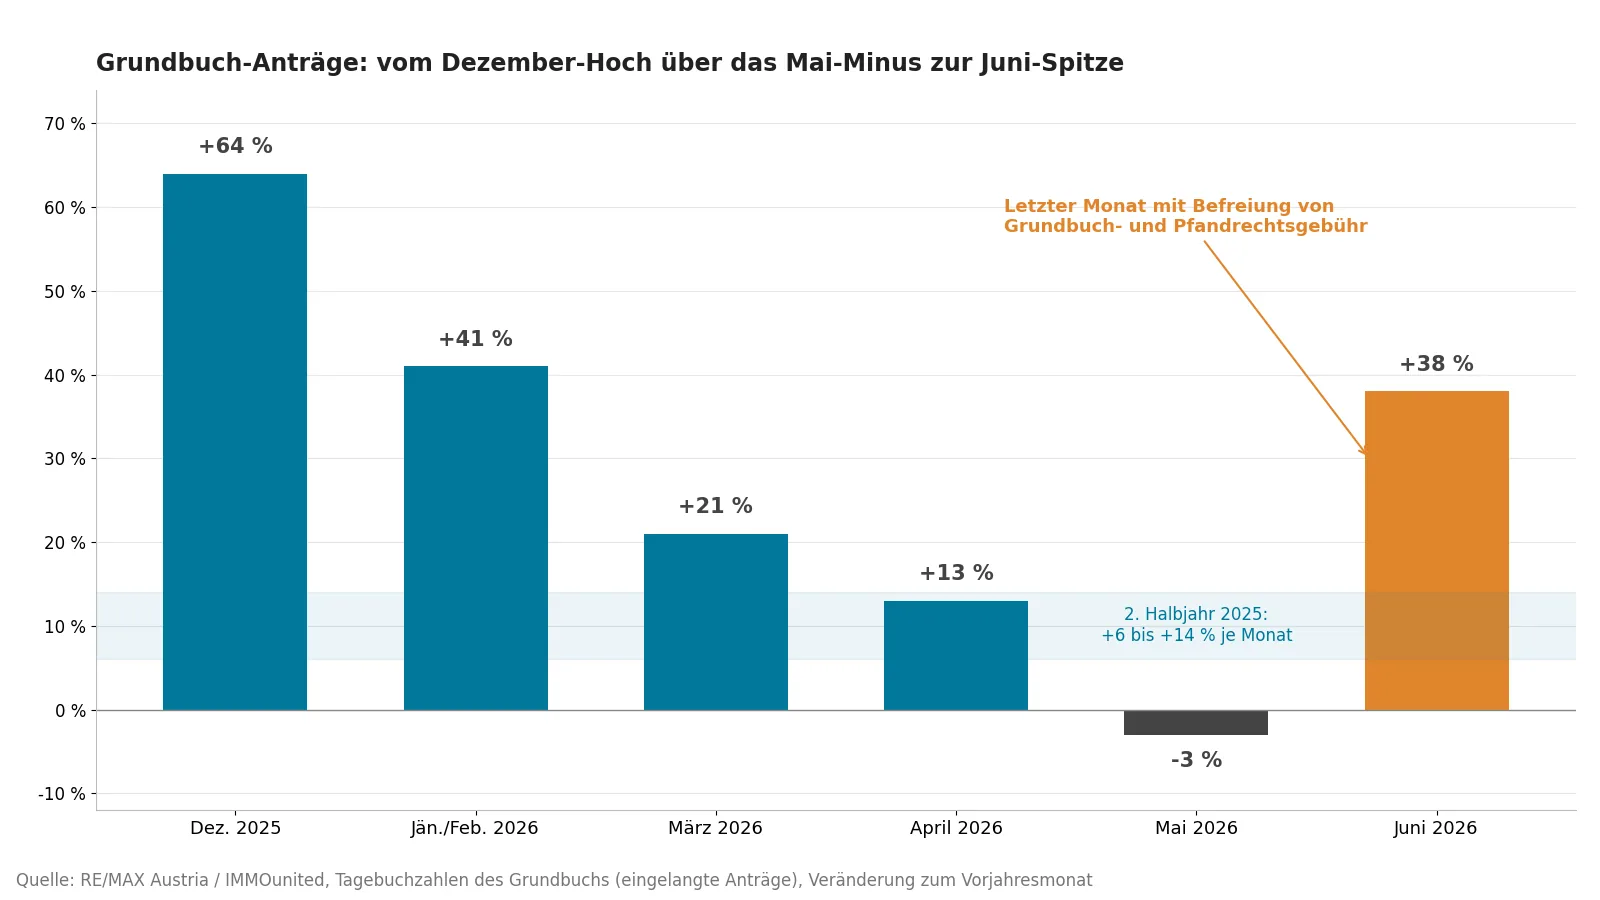
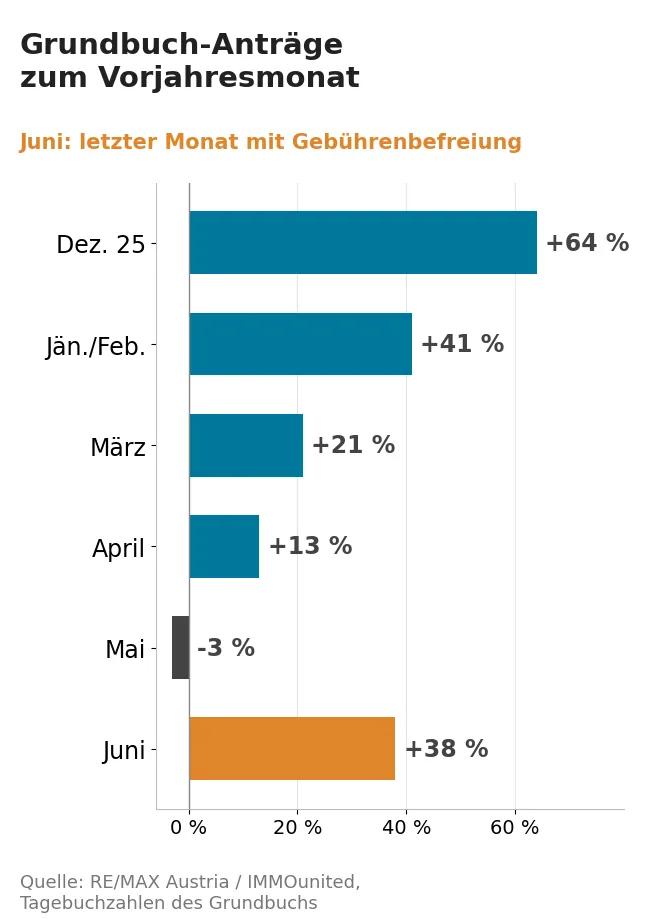
Die Tagebuchzahlen des Grundbuchs, also die eingelangten Anträge, zeigen den Effekt Monat für Monat. Im zweiten Halbjahr 2025 lagen sie jeweils 6 bis 14 Prozent über dem Vorjahresmonat. Dann kam der Dezember mit plus 64 Prozent, Jänner und Februar mit plus 41 Prozent, danach flachte die Kurve ab: plus 21 Prozent im März, plus 13 Prozent im April, im Mai sogar ein Minus von 3 Prozent. Und im Juni, dem letzten Monat der Befreiung, sprangen die Anträge wieder auf plus 38 Prozent. IMMOunited kommt in seiner eigenen Auswertung für den Juni auf knapp 40 Prozent.
Dieselbe Spitze steckt in der Kreditstatistik: Im Juni 2026 vergaben die Banken um 56,8 Prozent mehr Wohnkredite als im Juni 2025. Was die Befreiung pro Kauf wert war, zeigt ein Beispiel für eine Wohnung, die als Hauptwohnsitz gekauft und zu 80 Prozent finanziert wird:
| Kaufpreis 400.000 €, Pfandbetrag 320.000 € | Antrag bis 30. Juni 2026 | Antrag ab 1. Juli 2026 |
|---|---|---|
| Grunderwerbsteuer 3,5 % | 14.000 € | 14.000 € |
| Eintragung des Eigentums 1,1 % | 0 € | 4.400 € |
| Eintragung des Pfandrechts 1,2 % | 0 € | 3.840 € |
| Steuer und Gebühren gesamt | 14.000 € | 22.240 € |
Berechnet nach den Sätzen des Gerichtsgebührengesetzes und des Grunderwerbsteuergesetzes, ohne Kosten für Vertragserrichtung, Treuhand und Makler
8.240 Euro Unterschied in diesem Beispiel, bis zu 11.500 Euro bei 500.000 Euro Kaufpreis und voller Finanzierung. Dass Käufer Termine nach vorne gezogen haben, ist bei diesen Summen keine Überraschung. Wer die Befreiung genutzt hat, sollte eine Frist im Kopf behalten: Wird die Wohnung innerhalb von fünf Jahren verkauft oder nicht mehr als Hauptwohnsitz genutzt, fallen die Gebühren nachträglich an. Welche weiteren Kosten beim Kauf dazukommen, zeigt die Übersicht zu den Nebenkosten beim Hauskauf, die Berechnung der Steuer im Beitrag zur Grunderwerbsteuer.
Wohnkredite: 9,5 Milliarden in sechs Monaten, dann der Juli-Knick
Von Jänner bis Juni 2026 haben österreichische Banken laut Nationalbank 9,48 Milliarden Euro an neuen Wohnkrediten vergeben. Das ist ein Plus von 19,8 Prozent zum Vorjahr und fast doppelt so viel wie im ersten Halbjahr 2024. Vom Niveau vor der Zinswende ist der Markt trotzdem weit entfernt: 2022 waren es im selben Zeitraum 14,58 Milliarden Euro, 2026 liegt damit noch 35 Prozent darunter.
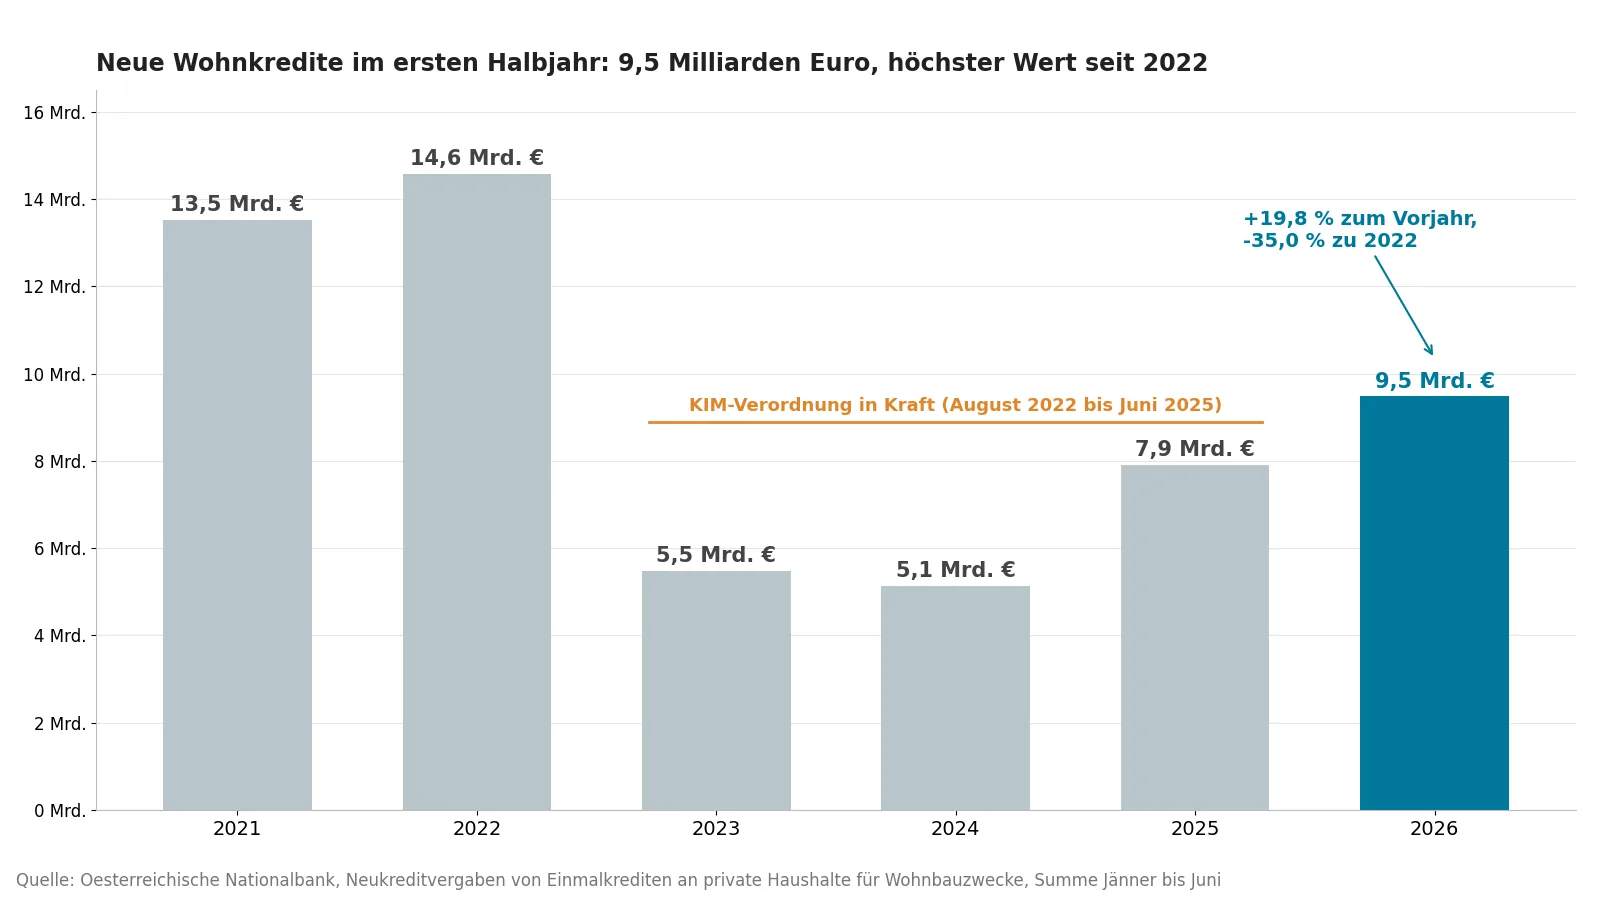
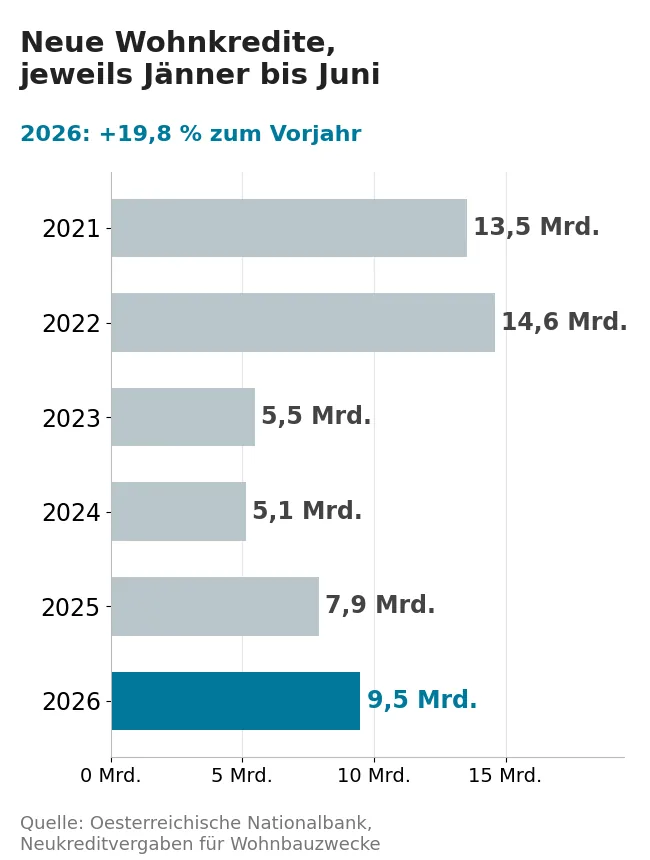
Es ist das erste Halbjahr ohne die KIM-Verordnung, die bis Ende Juni 2025 höchstens 90 Prozent Beleihung, eine Rate von höchstens 40 Prozent des Nettoeinkommens und maximal 35 Jahre Laufzeit vorgeschrieben hatte. Die Werte gelten seither nur noch als Richtwerte der Finanzmarktaufsicht, Banken dürfen im Einzelfall abweichen. Was seither gilt, steht im Beitrag zur ausgelaufenen KIM-Verordnung. Die Monatswerte zeigen, wie sich die Vergabe durch das Halbjahr bewegt hat:
| Monat | 2025 (Mio. €) | 2026 (Mio. €) | Veränderung |
|---|---|---|---|
| Jänner | 1.008 | 1.161 | +15,2 % |
| Februar | 1.165 | 1.224 | +5,1 % |
| März | 1.486 | 1.653 | +11,2 % |
| April | 1.577 | 1.792 | +13,6 % |
| Mai | 1.390 | 1.632 | +17,4 % |
| Juni | 1.288 | 2.020 | +56,8 % |
| Jänner bis Juni | 7.914 | 9.482 | +19,8 % |
| Juli | 1.588 | 1.292 | -18,6 % |
Quelle: Oesterreichische Nationalbank, Neukreditvergaben von Einmalkrediten an private Haushalte für Wohnbauzwecke, Datenstand 4. September 2026
Mit 2,02 Milliarden Euro war der Juni der stärkste Kreditmonat seit Juli 2022, dem letzten Monat vor Inkrafttreten der KIM-Verordnung. Der Juli fiel mit 1,29 Milliarden Euro auf das Niveau vom Februar zurück. Ein Teil des Minus ist ein Basiseffekt, weil der Juli 2025 mit 1,59 Milliarden Euro stark war. Der Vergleich innerhalb des Jahres ist eindeutiger: 2025 lag der Juli um 23 Prozent über dem Juni, 2026 um 36 Prozent darunter.
Die Banken sehen es ähnlich. In der Umfrage der Nationalbank unter den führenden Instituten meldeten sie für das zweite Quartal eine weiter gestiegene Nachfrage nach Wohnkrediten, begründet mit besseren Aussichten am Immobilienmarkt und mehr Optimismus der Haushalte. Das Zinsniveau spielte dabei, anders als in den Quartalen davor, nur noch eine untergeordnete Rolle. Für das dritte Quartal erwarten die Banken keinen weiteren Anstieg.
Zinsen: Die Richtung hat gedreht
Der durchschnittliche Zinssatz für neue Wohnkredite erreichte im Juli und August 2025 mit 3,35 Prozent seinen Tiefpunkt. Seither steigt er langsam, im Juni und Juli 2026 lag er bei 3,54 Prozent. Seit dem Frühsommer zieht auch die Europäische Zentralbank mit: Sie hat die Leitzinsen am 11. Juni 2026 um 0,25 Prozentpunkte angehoben und das mit dem Krieg im Nahen Osten begründet, der die Energiepreise treibt. Am 10. September folgte der zweite Schritt: Seit 16. September 2026 liegt der Einlagensatz der EZB bei 2,50 Prozent. In Österreich lag die Inflation im August laut Schnellschätzung bei 3,2 Prozent, getrieben von Treibstoff und Heizöl.
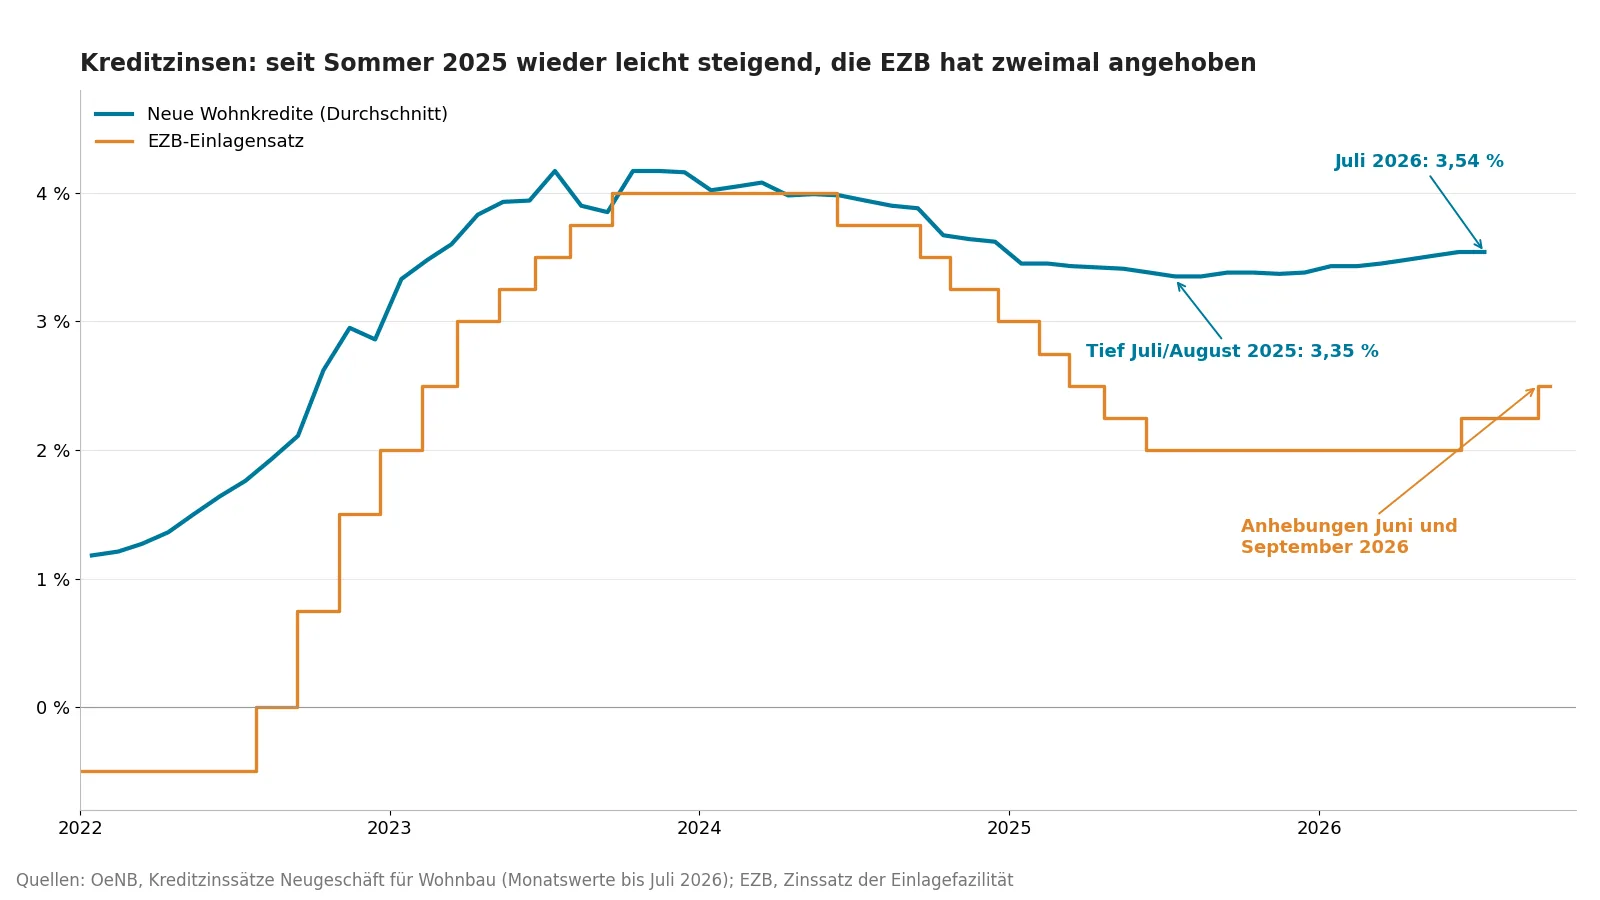
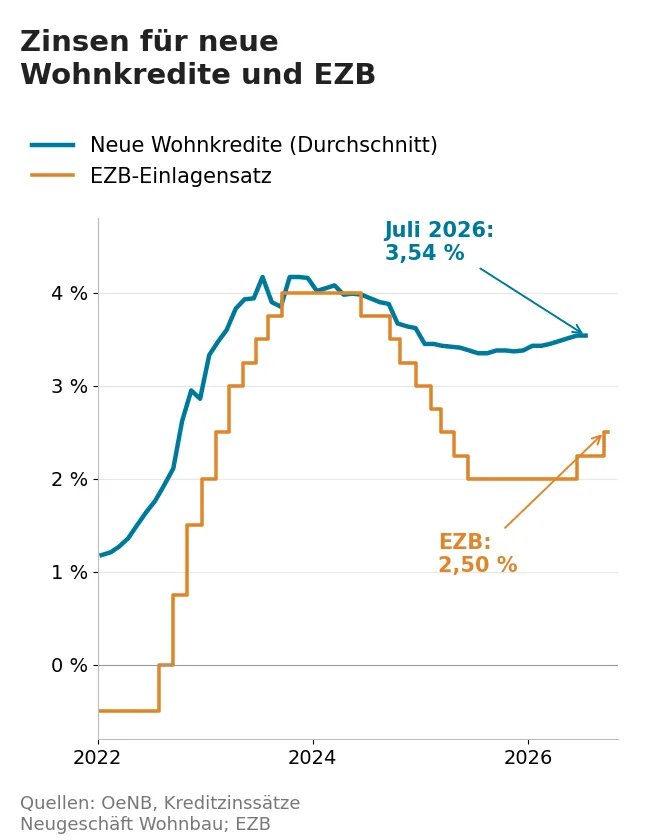
Die Kreditdaten reichen bis Juli, die zweite Anhebung ist darin noch nicht enthalten. Nach Zinsbindung aufgeschlüsselt kosteten neue Wohnkredite im Juli 2026 laut OeNB-Zinsstatistik im Schnitt:
- variabel oder bis 1 Jahr gebunden: 3,62 Prozent
- 1 bis 5 Jahre gebunden: 3,40 Prozent
- 5 bis 10 Jahre gebunden: 3,48 Prozent
- über 10 Jahre gebunden: 3,59 Prozent
Variable Kredite waren im Juli also teurer als Kredite mit mehr als zehn Jahren Fixzins. Wer variabel finanziert, trägt das Risiko weiterer Zinsschritte und bekommt dafür derzeit keinen Preisvorteil. Die Abwägung im Detail steht im Ratgeber zu fixer oder variabler Verzinsung.
Was die Zinsbewegung in Euro bedeutet, zeigt ein Kredit über 300.000 Euro mit 30 Jahren Laufzeit, gerechnet mit gleichbleibendem Zinssatz:
| Zinssatz | Monatsrate | Zinsen über 30 Jahre |
|---|---|---|
| 3,35 % (Tief Juli 2025) | 1.322 € | 175.971 € |
| 3,54 % (Juli 2026) | 1.354 € | 187.383 € |
| 3,85 % (0,3 Prozentpunkte mehr) | 1.406 € | 206.313 € |
| 4,17 % (Höchststand 2023) | 1.462 € | 226.249 € |
Annuitätenkredit mit monatlicher Rate und gleichbleibendem Zinssatz, ohne Spesen und Gebühren. Zinssätze: OeNB, Durchschnitt neuer Wohnkredite
Die 0,19 Prozentpunkte seit dem Tief kosten bei diesem Kredit 32 Euro im Monat und über die Laufzeit rund 11.400 Euro. Das ist fast genau der Betrag, den die Gebührenbefreiung einem Käufer mit 500.000 Euro Kaufpreis höchstens gebracht hat. Wer bereits variabel finanziert ist, findet im Beitrag zur Umschuldung des Immobilienkredits ein Rechenbeispiel zum Wechsel und die Kosten einer vorzeitigen Rückzahlung.
Preise: plus 3,6 Prozent, außerhalb Wiens stärker
Mehr Käufe bei knappem Angebot schlagen sich in den Preisen nieder. Der Wohnimmobilienpreisindex der Nationalbank lag im zweiten Quartal 2026 um 3,6 Prozent über dem Vorjahr, nach 2,4 Prozent im ersten Quartal. Ein Jahr davor, im zweiten Quartal 2025, hatte er noch stagniert.
| Region und Segment | 1. Quartal 2026 | 2. Quartal 2026 |
|---|---|---|
| Österreich gesamt | +2,4 % | +3,6 % |
| Wien gesamt | +2,3 % | +2,9 % |
| Wien, Einfamilienhäuser | +0,4 % | +5,9 % |
| Wien, neue Eigentumswohnungen | +3,3 % | +3,1 % |
| Wien, gebrauchte Eigentumswohnungen | +1,9 % | +2,4 % |
| Österreich ohne Wien gesamt | +2,5 % | +4,2 % |
| ohne Wien, Einfamilienhäuser | +3,1 % | +4,0 % |
| ohne Wien, neue Eigentumswohnungen | +2,8 % | +4,1 % |
| ohne Wien, gebrauchte Eigentumswohnungen | +1,7 % | +4,2 % |
Quelle: OeNB, DataScience Service GmbH, TU Wien, Wohnimmobilienpreisindex, Veränderung zum Vorjahresquartal, Datenstand 16. September 2026
Außerhalb Wiens haben gebrauchte Wohnungen vom ersten zum zweiten Quartal am stärksten beschleunigt, von 1,7 auf 4,2 Prozent. Das passt zu den Käufern, die statt zu bauen auf den Bestand ausweichen. In Wien sprang der Wert für Einfamilienhäuser von 0,4 auf 5,9 Prozent, Wohnungen legten dort deutlich langsamer zu.
Real betrachtet ist der Anstieg bescheidener. Die Verbraucherpreise lagen im April um 3,4 Prozent, im Mai um 3,7 Prozent und im Juni um 3,2 Prozent über dem Vorjahr. Österreichweit halten die Immobilienpreise damit ungefähr mit der Inflation Schritt. In Wien bleiben sie leicht dahinter, im restlichen Österreich liegen sie darüber.
Der Häuserpreisindex von Statistik Austria, der auf Kaufverträgen beruht, meldete für das erste Quartal ein Plus von 3,5 Prozent. Die Zahlen für das zweite Quartal erscheinen laut Statistik Austria am 23. September 2026. RE/MAX errechnet über alle Immobilienarten einen um 4,3 Prozent höheren Durchschnittspreis. Bei den Angebotspreisen meldet ImmoScout24 für das erste Halbjahr plus 5 Prozent bei Wohnungen und plus 4 Prozent bei Häusern, bei zugleich 10 Prozent mehr inserierten Wohnungen. Quadratmeterpreise nach Bundesland und Wiener Bezirk stehen in der Übersicht zur Entwicklung der Immobilienpreise in Österreich.
Zu wenig Neubau für die neue Nachfrage
Die Nachfrage ist zurück, das Angebot nicht. 2025 wurden laut Statistik Austria nur 31.979 Wohnungen in neuen Gebäuden bewilligt, der tiefste Wert seit Beginn der Erhebung 2010 und weniger als die Hälfte der 71.463 aus dem Jahr 2019. Was 2025 nicht bewilligt wurde, fehlt 2027 und 2028 am Markt. Für Wien erwarten Buwog und EHL im Wiener Wohnungsmarktbericht 2026 heuer 8.630 fertiggestellte Wohnungen und 2027 nur noch 6.911.
Gleichzeitig wird Bauen wieder teurer. Der Baupreisindex für den Wohnhaus- und Siedlungsbau stieg im zweiten Quartal 2026 um 3,6 Prozent zum Vorjahr und um 2,2 Prozent allein gegenüber dem ersten Quartal. Reikersdorfer warnt in der Halbjahresbilanz, die viel zu geringe Neubaurate treibe die Preise unnötig an, und fordert Rahmenbedingungen für mehr leistbaren Neubau. Käufer spüren das zuerst im Bestand, denn dort landet, wer keinen Neubau findet oder sich keinen leisten kann.
Zweites Halbjahr: was die Signale für Juli bis Dezember zeigen
RE/MAX selbst rechnet für den Rest des Jahres mit einer verhalteneren Entwicklung. Research-Leiter Anton Nenning geht davon aus, dass sich der Markt auf dem erreichten Niveau einpendelt, statt die Rallye fortzusetzen. Vier Signale sprechen dafür:
- Die Gebühren sind zurück. Seit 1. Juli zahlen Käufer wieder 1,1 und 1,2 Prozent, bei einer Wohnung um 400.000 Euro mit 80 Prozent Finanzierung 8.240 Euro.
- Die Kreditvergabe ist eingebrochen. Im Juli um 18,6 Prozent zum Vorjahr und um 36 Prozent zum Juni. Die Banken erwarten für das dritte Quartal keine steigende Nachfrage.
- Die Zinsen steigen. Zwei EZB-Schritte in drei Monaten, und die Notenbank legt sich ausdrücklich auf keinen Zinspfad fest. Ihre eigene Projektion sieht die Inflation im Euroraum 2026 bei 3,0 Prozent und erst 2028 wieder nahe am Ziel von 2 Prozent.
- Der Markt ist nah am Rekordniveau. Die Verbücherungsanträge liegen im ersten Halbjahr kumuliert laut RE/MAX nur noch 3,8 Prozent unter jenen von 2022. Viel Luft für weitere Aufholeffekte bleibt nicht.
Für das Gesamtjahr ist ein Plus trotzdem sehr wahrscheinlich, denn das erste Halbjahr liegt bereits 12.126 Verbücherungen über dem Vorjahr. Die Zuwachsraten dürften in der zweiten Jahreshälfte aber deutlich kleiner ausfallen: Käufe, die wegen der Befreiung vorgezogen wurden, fehlen im Herbst, und die Vergleichsmonate 2025 lagen bei den Grundbuch-Anträgen bereits 6 bis 14 Prozent über 2024.
Bei den Preisen ist die Lage eine andere. Weniger Käufer bremsen den Anstieg, das fehlende Angebot hält ihn aufrecht. Für Käufer mit gesicherter Finanzierung hat der Herbst einen Vorteil, den das Frühjahr nicht hatte: Der Ansturm vor dem 30. Juni ist vorbei. Setzt sich der Rückgang bei den Krediten fort, verhandeln Käufer mit weniger Konkurrenz um dieselben Objekte. Dem stehen die wieder fälligen Gebühren und die höheren Zinsen gegenüber. Wer beim Eigenkapital knapp kalkuliert, findet im Beitrag zur Frage, wie viel Eigenkapital für ein Haus nötig ist, die Faustregeln für Eigenmittel und Nebenkosten.
Häufig gestellte Fragen zum Immobilienmarkt im ersten Halbjahr 2026
Wie viele Immobilien wurden im ersten Halbjahr 2026 in Österreich verkauft?
Laut RE/MAX-ImmoSpiegel auf Basis der Grundbuchdaten von IMMOunited wurden 66.591 Immobilienkäufe verbüchert, um 22,3 Prozent mehr als im ersten Halbjahr 2025. Der Umsatz stieg um 27,9 Prozent auf 19,59 Milliarden Euro. Das ist das dritthöchste Halbjahresergebnis nach 2021 und dem Rekord 2022.
In welchem Bundesland ist der Immobilienmarkt 2026 am stärksten gewachsen?
Prozentuell in der Steiermark mit plus 29,4 Prozent, knapp vor Tirol mit 29,0 und Vorarlberg mit 28,1 Prozent. Die meisten Käufe gab es in Niederösterreich mit 13.975, das auch absolut am stärksten zulegte. Wien wuchs mit 12,9 Prozent am schwächsten, erzielte mit 5,41 Milliarden Euro aber den höchsten Umsatz.
Warum hat der Immobilienmarkt im ersten Halbjahr 2026 so stark zugelegt?
RE/MAX nennt drei Gründe: das Auslaufen der Gebührenbefreiung für Grundbucheintragungen mit Ende Juni 2026, die Gewöhnung an das Zins- und Inflationsniveau und Nachholeffekte nach den schwachen Jahren seit 2023. Dazu kommen mehr Spielraum bei der Kreditvergabe seit dem Ende der KIM-Verordnung und um 19,8 Prozent mehr neue Wohnkredite als im Vorjahr.
Gilt die Befreiung von der Grundbuchgebühr noch?
Nein. Befreit waren nur Anträge, die vor dem 1. Juli 2026 beim Grundbuchsgericht eingelangt sind, eine Verlängerung gab es nicht. Seither fallen wieder 1,1 Prozent des Kaufpreises für die Eintragung des Eigentums und 1,2 Prozent des Pfandbetrags für das Pfandrecht an. Bei 500.000 Euro Kaufpreis und voller Finanzierung sind das bis zu 11.500 Euro.
Sind die Immobilienpreise im ersten Halbjahr 2026 gestiegen?
Ja. Der Wohnimmobilienpreisindex der Nationalbank lag im ersten Quartal 2026 um 2,4 Prozent und im zweiten Quartal um 3,6 Prozent über dem Vorjahr. In Wien betrug das Plus im zweiten Quartal 2,9 Prozent, im restlichen Österreich 4,2 Prozent. Der Häuserpreisindex von Statistik Austria stieg im ersten Quartal um 3,5 Prozent, die Werte für das zweite Quartal erscheinen am 23. September 2026.
Wie hoch sind die Zinsen für neue Wohnkredite?
Im Juli 2026 lag der Durchschnitt laut Nationalbank bei 3,54 Prozent, nach dem Tief von 3,35 Prozent im Sommer 2025. Variable Kredite kosteten 3,62 Prozent, Kredite mit über zehn Jahren Zinsbindung 3,59 Prozent. Die EZB hat die Leitzinsen im Juni und September 2026 angehoben, der Einlagensatz liegt seit 16. September bei 2,50 Prozent.
Wie entwickelt sich der Immobilienmarkt im zweiten Halbjahr 2026?
Ruhiger als im ersten Halbjahr. RE/MAX erwartet, dass sich der Markt auf dem erreichten Niveau einpendelt. Die Kreditvergabe sank im Juli um 18,6 Prozent zum Vorjahr, die Banken rechnen im dritten Quartal mit keiner weiter steigenden Nachfrage, und Gebühren und Zinsen sind höher als im Frühjahr. Die Preise dürften wegen des knappen Neubauangebots trotzdem weiter steigen.