Ein Wohnkredit, der im Juli 2026 neu abgeschlossen wurde, kostete in Österreich im Schnitt 3,54 Prozent Zinsen. Das ist dreimal so viel wie Anfang 2021, als der Durchschnitt bei 1,18 Prozent lag, und trotzdem weniger als im Herbst 2008 mit 5,62 Prozent. Für einen Kredit über 300.000 Euro auf 30 Jahre liegt die Monatsrate damit bei rund 1.350 Euro, zu den Konditionen von 2021 wären es knapp 1.000 Euro gewesen.
Wer heute baut, finanziert also teurer als die Generation vor fünf Jahren, aber mit mehr Planungssicherheit: 2025 wurden laut Oesterreichischer Nationalbank 86 Prozent der neuen Wohnkredite mit Fixzins abgeschlossen. Dazu kommen Baukosten, die im August 2026 um 5,3 Prozent über dem Vorjahr lagen, eine EZB, die den Einlagensatz im September auf 2,50 Prozent angehoben hat, und Kreditregeln, die seit dem Ende der KIM-Verordnung zwar weicher, aber nicht verschwunden sind.
Die entscheidenden Fragen sind deshalb dieselben wie immer, nur mit anderen Zahlen: Wie viel Kredit trägt das Haushaltseinkommen? Wie viel Eigenkapital verlangt die Bank beim Hausbau? Fix oder variabel? Und was passiert, wenn die Zinsen noch einmal steigen?
Baufinanzierungsrechner: Kreditbedarf, Rate und Stresstest
| Nebenkosten | 19.288 € |
| Kreditbedarf | 444.288 € |
| Zinsen über die Laufzeit | 277.506 € |
| Rückzahlung gesamt | 721.794 € |
| Beleihung (Richtwert 90 %) | 84,6 % |
| Schuldendienstquote (Richtwert 40 %) | 40,1 % |
| Rate bei +2 Prozentpunkten | 2.534 € |
| Rate bei +3 Prozentpunkten | 2.820 € |
Annuitätendarlehen mit monatlicher Rate. Nebenkosten: Grunderwerbsteuer 3,5 % und Eintragung 1,1 % vom Grundstück, Vertrag und Treuhand 2,4 % vom Grundstück, Makler 3,6 % vom Grundstück, Pfandrecht 1,2 % von 120 % des Kredits, 170 € Eingabegebühren. Spesen, Schätzgebühr und Versicherungen sind nicht enthalten. Die Schuldendienstquote bezieht alle Kreditraten auf das Nettoeinkommen (12 Gehälter).
Baufinanzierung 2026: die wichtigsten Zahlen
Die folgenden Werte bilden den Rahmen für jede Finanzierung, die derzeit verhandelt wird. Die Zinsen stammen aus der Zinsstatistik der OeNB, die jeden Monat die tatsächlich abgeschlossenen Kredite aller österreichischen Banken auswertet, nicht aus Werbekonditionen.
| Kennzahl | Wert | Stand |
|---|---|---|
| Durchschnittszins neuer Wohnkredite | 3,54 % | Juli 2026 |
| davon variabel oder bis 1 Jahr gebunden | 3,62 % | Juli 2026 |
| davon Zinsbindung über 10 Jahre | 3,59 % | Juli 2026 |
| Effektivzinssatz inklusive Spesen | 3,89 % | Juni 2026 |
| 3-Monats-EURIBOR (Monatsschnitt) | 2,51 % | August 2026 |
| EZB-Einlagensatz | 2,50 % | seit 16.9.2026 |
| Anteil Fixzins an neuen Wohnkrediten | 86 % | Jahr 2025 |
| Neu vergebene Wohnkredite | 16,7 Mrd. Euro | Jahr 2025 |
| Baukosten Wohnhausbau zum Vorjahr | +5,3 % | August 2026 |
| Höchstbetrag Bauspardarlehen je Person | 310.000 Euro | seit 1.1.2026 |
Quellen: OeNB Zinsstatistik (Kreditzinssätze Neugeschäft, Neukreditvergaben), OeNB-Presseaussendung vom 20.3.2026, EZB Data Portal, Statistik Austria Baukostenindex, FMA.
Was ein Hausbau kostet und welcher Teil über den Kredit läuft
Beim Hausbau finanziert die Bank zwei Dinge, die zeitlich auseinanderliegen: zuerst das Grundstück, dann über ein bis zwei Jahre verteilt den Bau. Das unterscheidet die Baufinanzierung vom Kauf eines fertigen Hauses, bei dem der ganze Betrag an einem Tag fließt. Wie sich die reinen Baukosten zusammensetzen, von der Bodenplatte bis zum Zaun, zeigt die Übersicht zu den Kosten für den Hausbau; für ein typisches Einfamilienhaus hilft die Kalkulation zu den Kosten eines Einfamilienhauses in Österreich.
Baukosten: doppelt so hoch wie im Jahr 2000
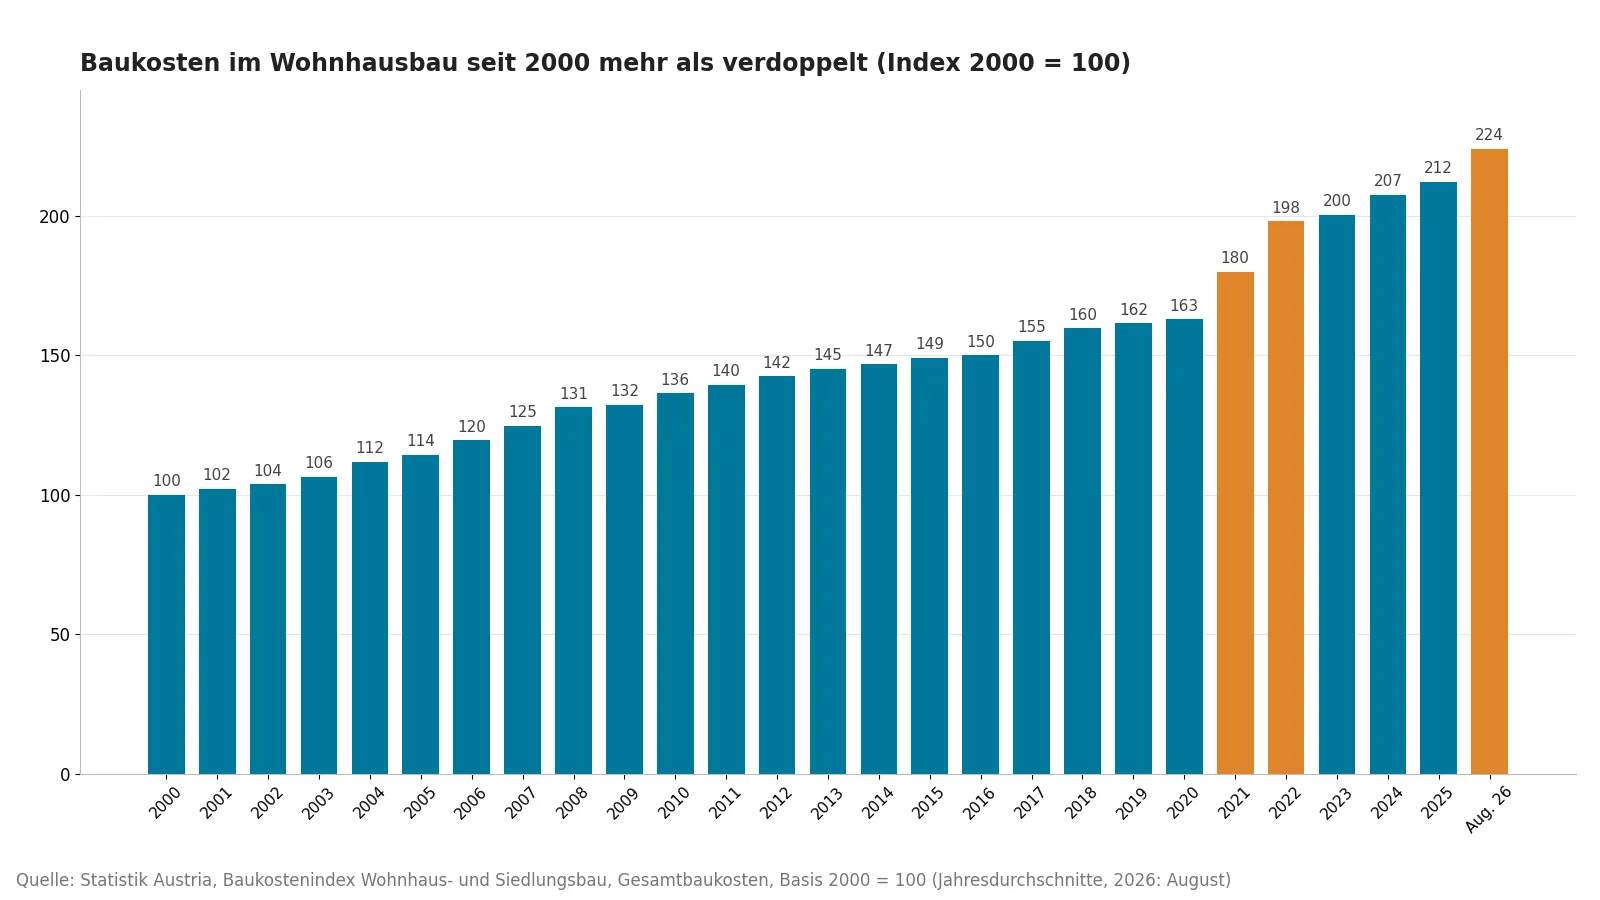
Der Baukostenindex von Statistik Austria misst, was Löhne und Material im Wohnhausbau kosten. Auf der Basis 2000 lag er 2025 im Jahresschnitt bei 212,1 Punkten, im August 2026 bei 224,0. Bauen kostet heute also mehr als doppelt so viel wie zur Jahrtausendwende. Den größten Sprung gab es 2021 und 2022, als der Index binnen zwei Jahren um mehr als 20 Prozent zulegte. Danach flachte die Kurve ab, seit Frühjahr 2026 zieht sie wieder an: Im Juni, Juli und August lagen die Baukosten jeweils über 5 Prozent über dem Vorjahresmonat, getrieben vor allem von den Materialkosten mit einem Plus von 7,7 Prozent.
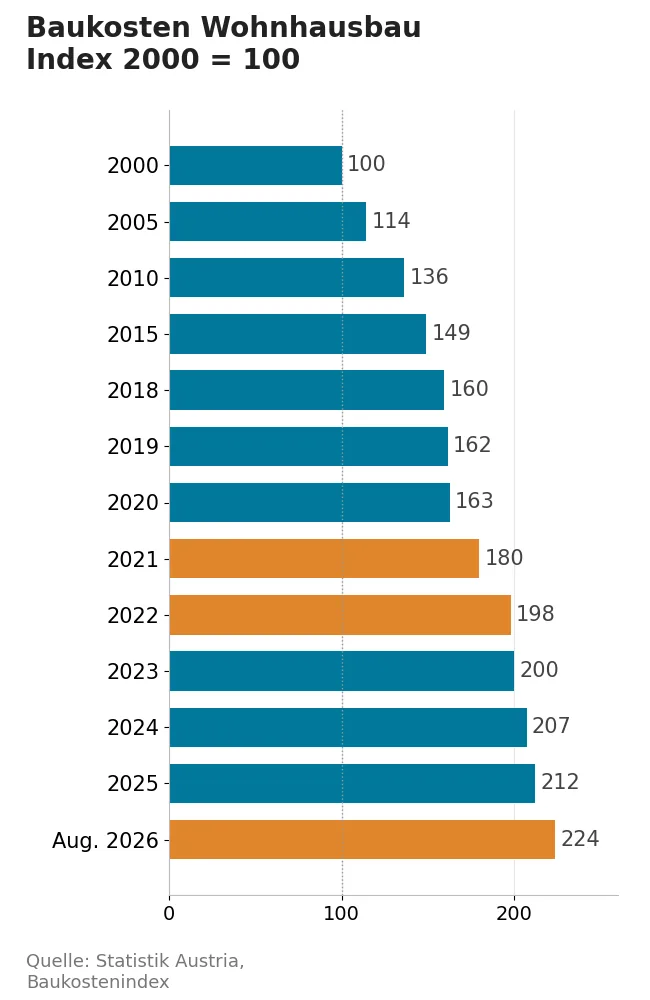
Für die Finanzierung heißt das: Ein Angebot vom Frühjahr ist im Herbst nicht mehr automatisch aktuell. Wer ohne Festpreisvereinbarung baut, trägt die Preissteigerung während der Bauzeit selbst. Bei 5,3 Prozent im Jahresabstand wären das auf einen Hausbau um 380.000 Euro rund 20.000 Euro, die im Kredit fehlen, wenn niemand sie eingeplant hat.
Rechenbeispiel: Grundstück, Haus und Nebenkosten
Ein Paar kauft ein Grundstück um 120.000 Euro über einen Makler und lässt darauf ein Haus um 380.000 Euro errichten. Für Kanal-, Strom- und Wasseranschluss, Zufahrt und Außenanlagen rechnet es mit weiteren 25.000 Euro. An Eigenmitteln sind 100.000 Euro vorhanden.
| Posten | Betrag |
|---|---|
| Grundstück | 120.000 € |
| Hausbau schlüsselfertig | 380.000 € |
| Anschlüsse und Außenanlagen | 25.000 € |
| Gesamtkosten Projekt | 525.000 € |
| Grunderwerbsteuer 3,5 % vom Grundstück | 4.200 € |
| Eintragung Eigentum 1,1 % vom Grundstück | 1.320 € |
| Makler 3 % plus USt vom Grundstück | 4.320 € |
| Vertrag und Treuhand, rund 2 % plus USt | 2.880 € |
| Pfandrecht 1,2 % von 533.146 € (120 % des Kredits) | 6.398 € |
| Eingabegebühren Grundbuch, 2 × 85 € | 170 € |
| Nebenkosten gesamt | 19.288 € |
| Eigenmittel | 100.000 € |
| Kreditbedarf | 444.288 € |
| Beleihung (Kredit zu Projektwert) | 84,6 % |
| Rate bei 3,54 % und 30 Jahren | 2.005 € |
Gebühren laut Gerichtsgebührengesetz, Eingabegebühr seit 1.8.2026 85 Euro; Pfandrecht als Höchstbetragshypothek mit 120 % Überhang, wie ihn Banken üblicherweise eintragen lassen. Eigene Berechnung.
Drei Dinge fallen auf. Erstens sind die Nebenkosten beim Hausbau deutlich niedriger als beim Kauf eines fertigen Hauses: Grunderwerbsteuer und Eintragungsgebühr fallen nur auf das Grundstück an, solange Grundstückskauf und Bauvertrag rechtlich getrennt sind. Beim fertigen Haus um 525.000 Euro wären es allein bei diesen beiden Posten rund 24.000 Euro statt 5.520 Euro. Die Details stehen im Beitrag zur Grunderwerbsteuer, alle Posten beim Kauf in der Übersicht der Nebenkosten beim Hauskauf.
Zweitens ist das Pfandrecht der größte Einzelposten. Die Gebühr von 1,2 Prozent bemisst sich nicht am Kredit, sondern am eingetragenen Höchstbetrag, und der liegt meist 20 bis 30 Prozent darüber, damit Zinsen und Kosten mitbesichert sind. Ob die Bank 120 oder 130 Prozent eintragen lässt, ist verhandelbar. Die Befreiung von beiden Grundbuchgebühren für den Hauptwohnsitz ist am 30. Juni 2026 ausgelaufen und wurde nicht verlängert.
Drittens reichen die 100.000 Euro Eigenmittel nur knapp. Rechnet man die Nebenkosten ab, bleiben rund 80.700 Euro für das Projekt selbst, die Beleihung landet bei knapp 85 Prozent. Für Kostenüberschreitungen bleibt kein Polster. Welche Posten beim Bau selbst gern vergessen werden, listet die Checkliste zu den Baunebenkosten.
Wohnbauzinsen seit 2003: vom Rekordtief zum Zinsschock
Die Zinsen für neue Wohnkredite haben in den vergangenen 23 Jahren drei völlig unterschiedliche Phasen durchlaufen. Bis 2008 lagen sie zwischen 3,5 und 5,6 Prozent. Nach der Finanzkrise sanken sie über ein Jahrzehnt fast ununterbrochen, bis sie Anfang 2021 und noch einmal im Jänner 2022 mit 1,18 Prozent den Tiefstwert der Statistik erreichten. Dann kam innerhalb von 18 Monaten der schnellste Anstieg der gesamten Statistik: Im Juli 2023 kostete ein neuer Wohnkredit im Schnitt 4,17 Prozent.
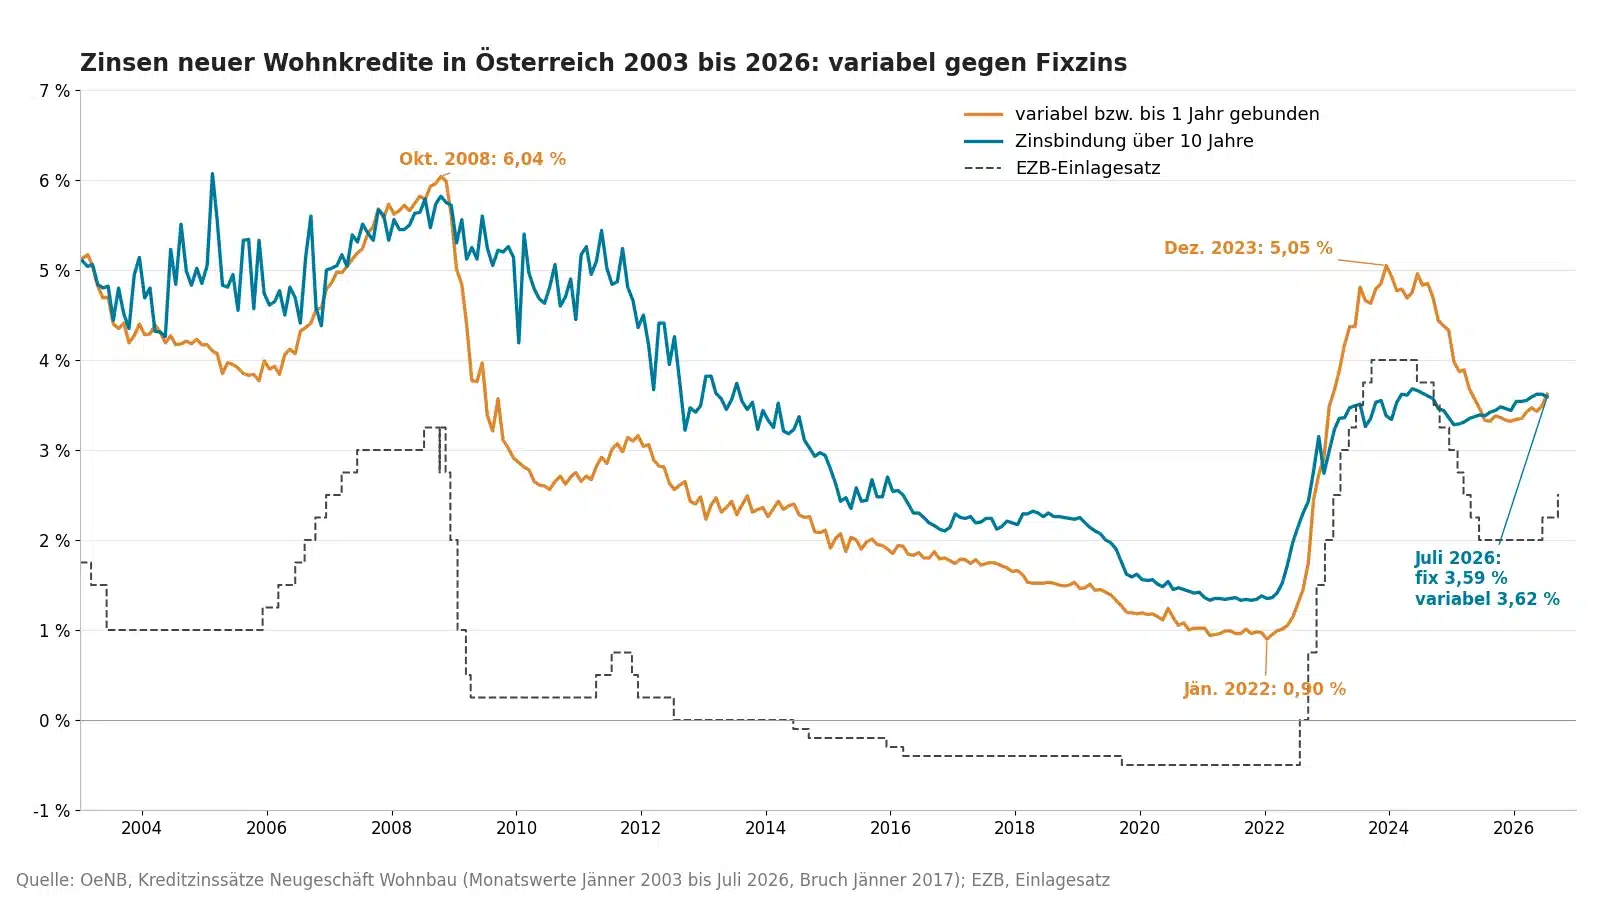
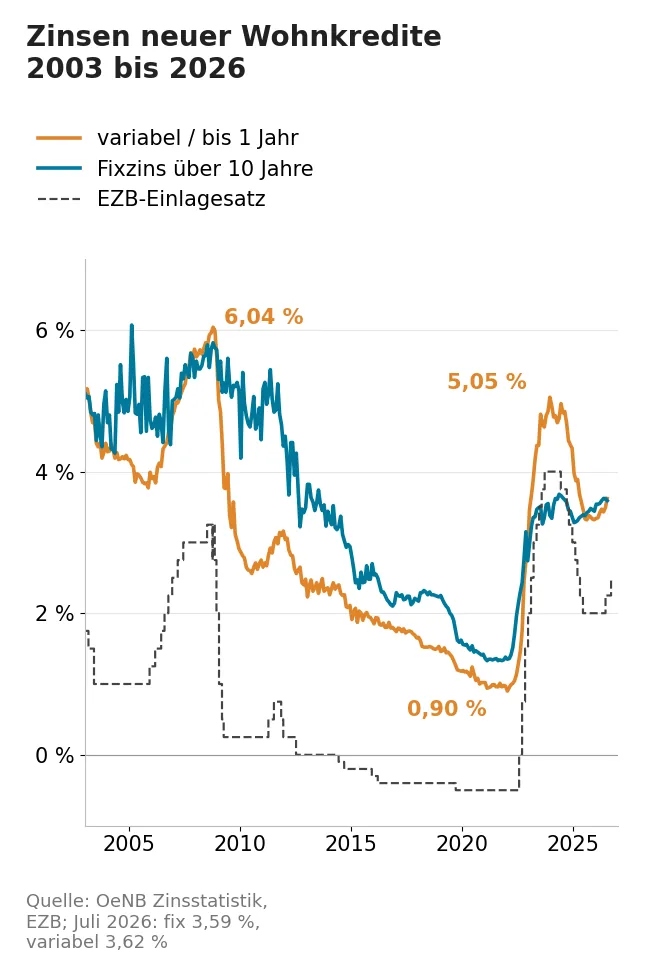
Die Grafik zeigt auch, warum die Unterscheidung zwischen variablem und fixem Zins so wichtig ist. Variable Kredite folgen dem EURIBOR, und der wiederum folgt dem Leitzins der EZB. Als die EZB den Einlagensatz von minus 0,50 Prozent im Juli 2022 auf 4,00 Prozent im September 2023 anhob, sprang der Durchschnittszins neuer variabler Kredite von 1 auf über 5 Prozent. Fixzinskredite mit mehr als zehn Jahren Bindung stiegen weniger stark, weil sie sich an langfristigen Swapsätzen orientieren. Von 2023 bis 2025 waren sie sogar billiger als variable Kredite, das gab es davor zuletzt 2008. 2026 liegen beide wieder fast gleichauf.
| Jahr | Alle Wohnkredite | Variabel bis 1 J. | Rate 300.000 €, 30 J. |
|---|---|---|---|
| 2003 | 4,41 % | 4,63 % | 1.503 € |
| 2008 | 5,32 % | 5,79 % | 1.669 € |
| 2010 | 2,71 % | 2,69 % | 1.219 € |
| 2015 | 2,02 % | 1,96 % | 1.112 € |
| 2019 | 1,63 % | 1,36 % | 1.054 € |
| 2021 | 1,20 % | 0,97 % | 993 € |
| 2022 | 1,87 % | 1,55 % | 1.089 € |
| 2023 | 3,88 % | 4,39 % | 1.411 € |
| 2024 | 3,90 % | 4,70 % | 1.414 € |
| 2025 | 3,40 % | 3,54 % | 1.330 € |
| 2026 (Jän. bis Juli) | 3,48 % | 3,45 % | 1.344 € |
Jahresdurchschnitte der Monatswerte. Quelle: OeNB, Kreditzinssätze Neugeschäft; EURIBOR: EZB. Rate als Annuität zum jeweiligen Durchschnittszins, eigene Berechnung. Ab Jänner 2017 methodischer Bruch in der OeNB-Reihe.
Wichtig für die Einordnung: Das sind Durchschnittswerte über alle Banken und Bonitäten. Wer 2026 mit hoher Eigenkapitalquote und sicherem Einkommen verhandelt, bekommt Angebote unter dem Schnitt, wer knapp an der Belastungsgrenze finanziert, darüber. Zwischen dem Sollzins und dem Effektivzinssatz, der Bearbeitungsgebühren, Schätzkosten und Kontoführung einrechnet, lagen im Juni 2026 im Schnitt 0,35 Prozentpunkte. Beim Vergleich von Angeboten zählt deshalb nur der Effektivzins.
Fixzins oder variabel: was die letzten 20 Jahre zeigen
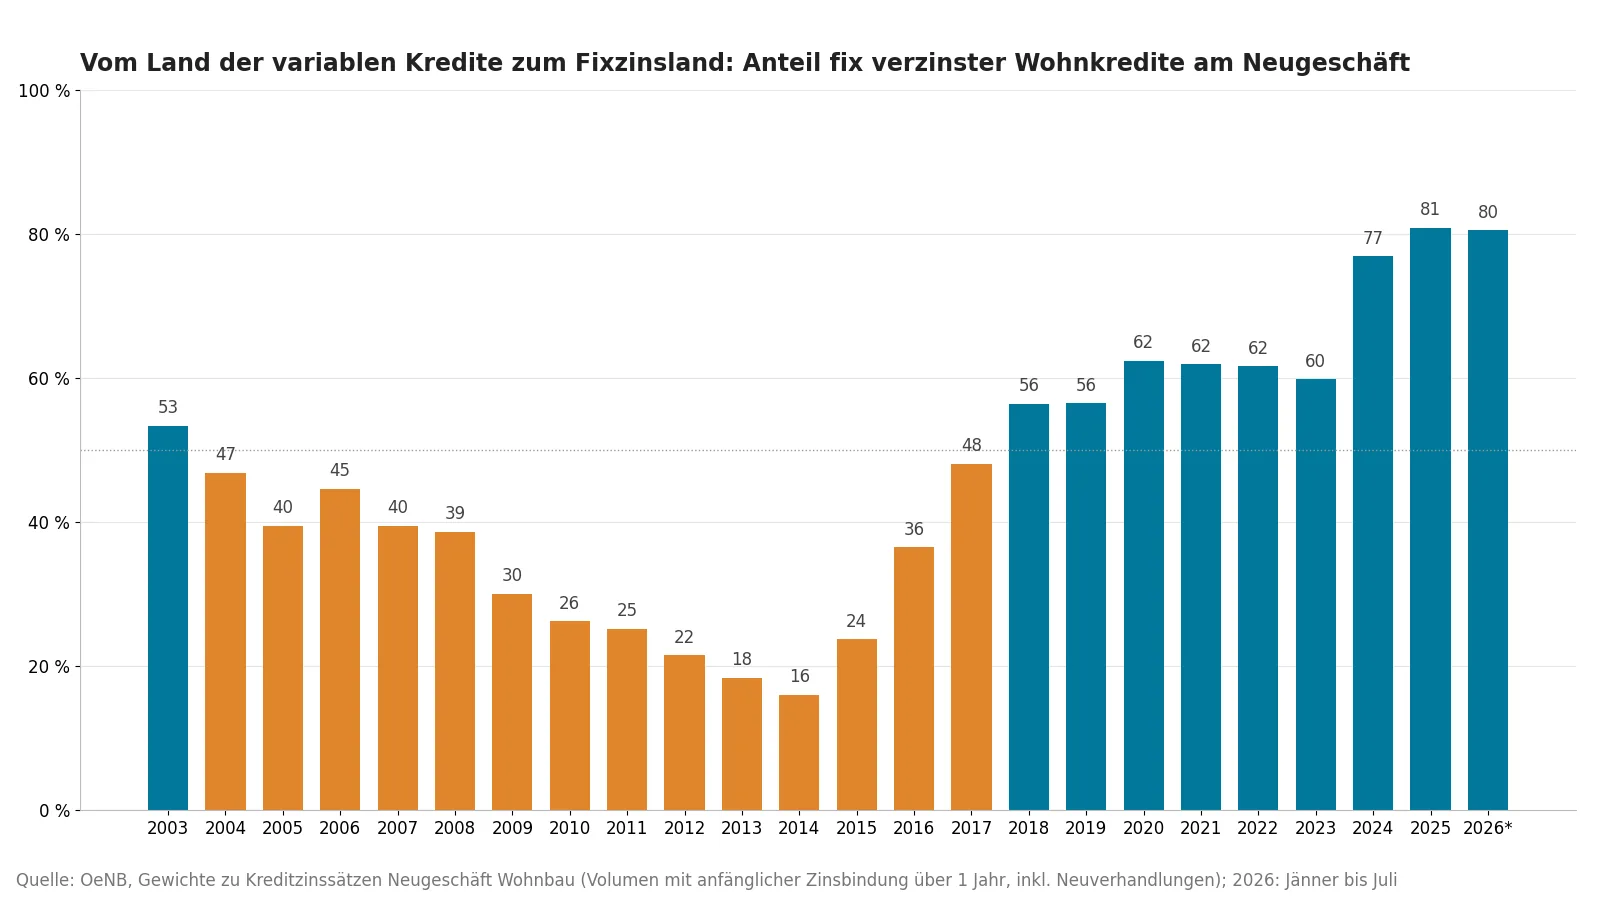
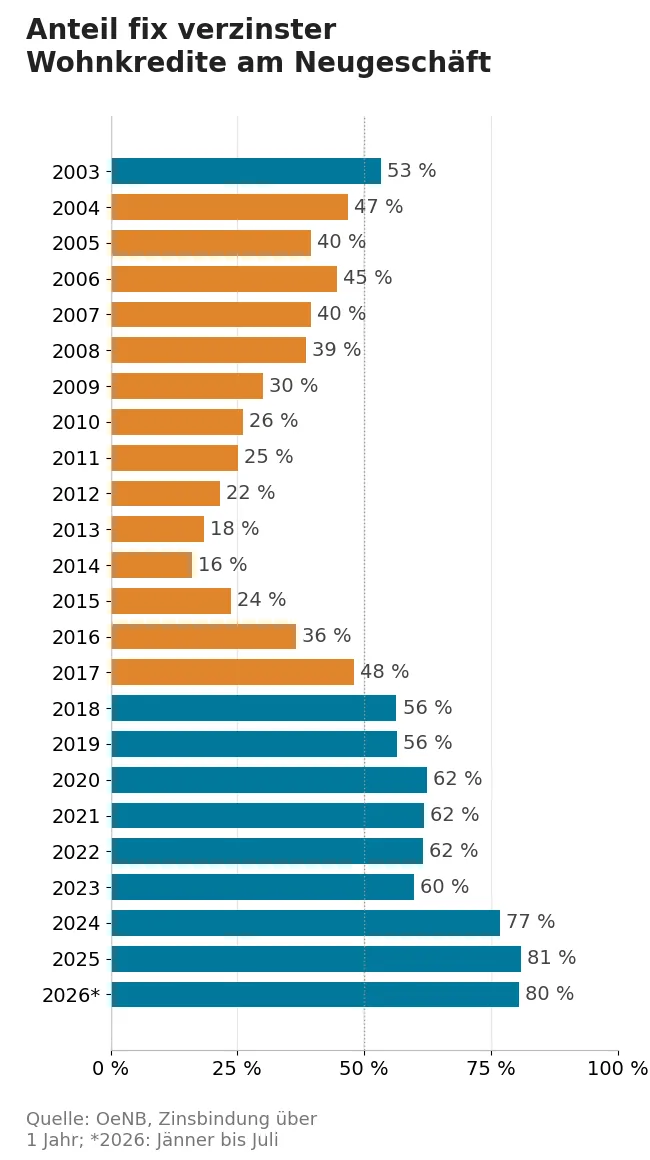
Österreich war lange ein Land der variablen Kredite. 2014 wurde nur rund jeder sechste Euro im Wohnbau-Neugeschäft mit einer Zinsbindung über einem Jahr vergeben. Seitdem hat sich das Verhältnis umgedreht, und zwar schon lange vor dem Zinsanstieg: 2018 lag der Anteil wieder über der Hälfte, was zuletzt 2003 der Fall gewesen war, 2025 bei 81 Prozent des Volumens. Die OeNB selbst nennt für 2025 einen Fixzinsanteil von 86 Prozent der neuen Wohnkredite; die Grafik zählt dagegen das gesamte Neugeschäftsvolumen einschließlich neu verhandelter Kredite.
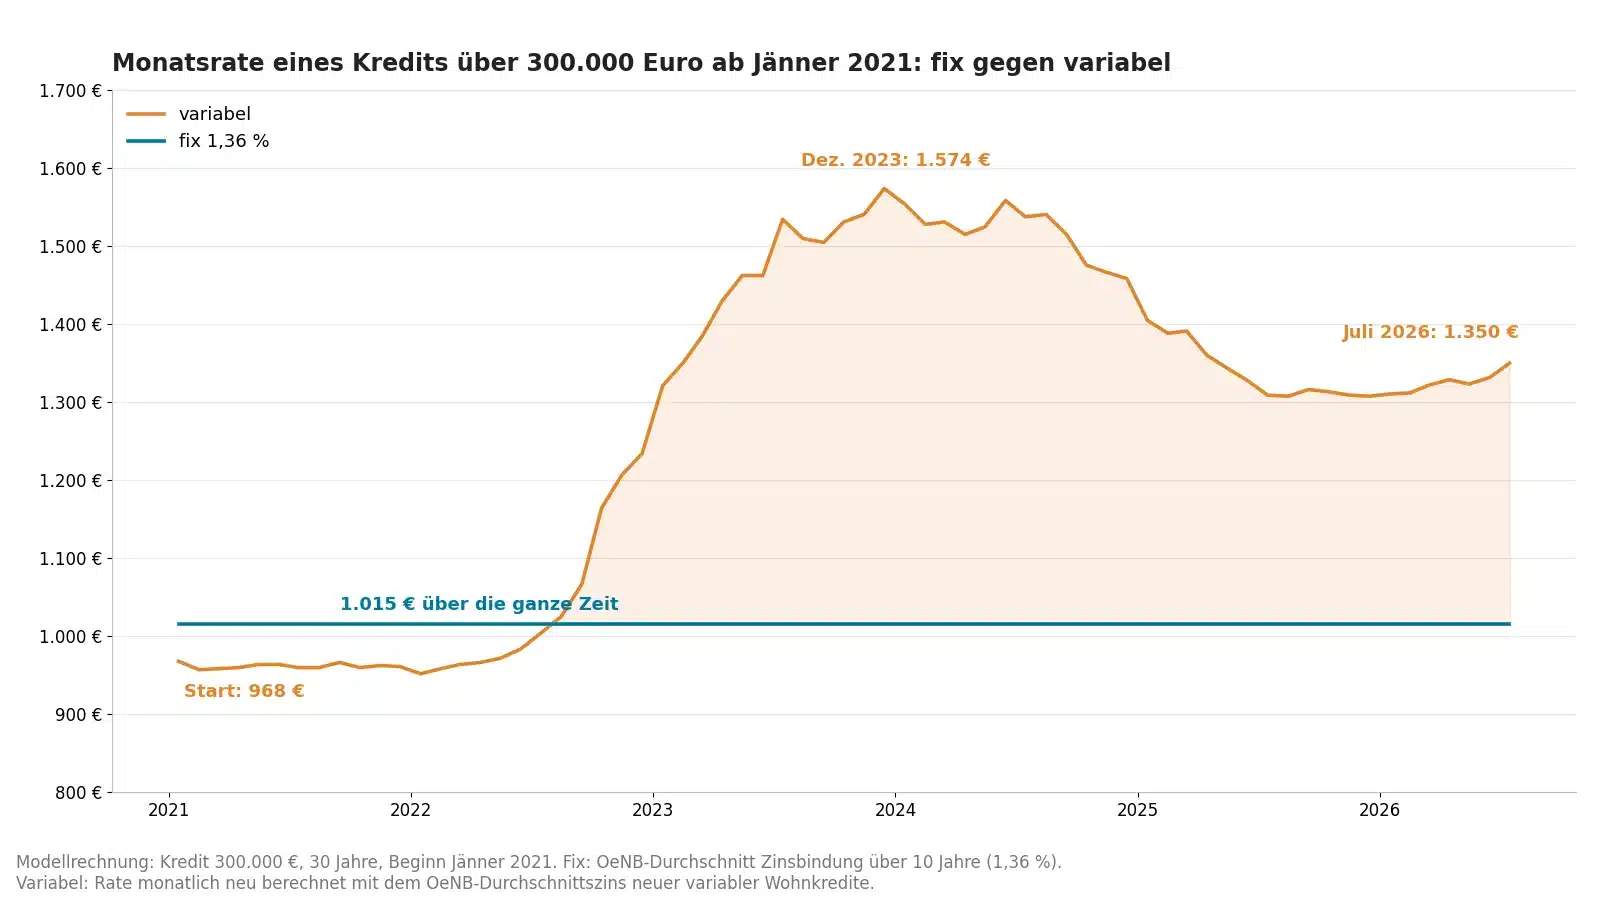
Welche Variante günstiger ist, lässt sich erst im Rückblick sagen, und die Antwort hängt fast vollständig davon ab, wann der Kredit aufgenommen wurde. Die folgende Modellrechnung zeigt das an einem Kredit über 300.000 Euro mit 30 Jahren Laufzeit. Für die fixe Variante gilt der durchschnittliche Zins mit mehr als zehn Jahren Bindung im Abschlussmonat, für die variable Variante wird die Rate jeden Monat mit dem aktuellen Durchschnittszins neuer variabler Kredite neu berechnet.
| Kreditbeginn | Zinsen fix bis 7/2026 | Zinsen variabel bis 7/2026 | Günstiger |
|---|---|---|---|
| Jänner 2010 | 171.822 € | 90.850 € | variabel um 80.972 € |
| Jänner 2015 | 83.684 € | 65.208 € | variabel um 18.476 € |
| Jänner 2021 | 21.045 € | 47.497 € | fix um 26.452 € |
Modellrechnung mit OeNB-Durchschnittszinsen (Zinsbindung über 10 Jahre bzw. bis 1 Jahr), Kredit 300.000 €, 30 Jahre, Annuität. Tatsächliche variable Kredite folgen dem EURIBOR plus einem vertraglich fixen Aufschlag und weichen davon ab.
Über den größten Teil der letzten 20 Jahre war der variable Kredit der billigere, weil die Zinsen nach 2008 fast durchgehend fielen. Wer aber im Tief abgeschlossen hat, zahlte die Rechnung ab 2022. Die Rate des variablen Modellkredits vom Jänner 2021 stieg von 968 Euro auf 1.574 Euro im Dezember 2023, ein Plus von über 60 Prozent in drei Jahren. Der Fixzinskredit blieb bei 1.015 Euro.
Für eine Entscheidung im Jahr 2026 heißt das: Der Abstand zwischen fix und variabel ist so klein wie selten. Im Juli 2026 lag der Durchschnitt für mehr als zehn Jahre Bindung bei 3,59 Prozent, variabel bei 3,62 Prozent. Die Versicherungsprämie für die Planungssicherheit ist also praktisch null. Das spricht für eine lange Fixzinsphase, vor allem wenn die Rate knapp an der Leistbarkeitsgrenze liegt. Ein variabler Kredit ist dann vertretbar, wenn das Budget auch einen Anstieg um zwei bis drei Prozentpunkte verkraftet und größere Sondertilgungen geplant sind, denn bei variablem Zins darf die Bank für eine vorzeitige Rückzahlung keine Entschädigung verlangen. Mehr zur Konstruktion beider Modelle steht im Beitrag zum Hypothekendarlehen mit fixer oder variabler Verzinsung.
Ein Detail, das oft übersehen wird: Viele Fixzinskredite sind nur für 10, 15 oder 20 Jahre gebunden und laufen danach variabel weiter. Bei 30 Jahren Laufzeit und 15 Jahren Bindung stehen nach der Bindungsphase noch fast zwei Drittel der Kreditsumme offen. Echte Planungssicherheit bis zum Ende gibt nur eine Bindung über die gesamte Laufzeit.
Wie viel Kredit ist leistbar?
Die Obergrenze setzt nicht der Wunsch, sondern das Haushaltseinkommen. Banken prüfen zwei Dinge: die Schuldendienstquote, also welcher Anteil des Nettoeinkommens in Kreditraten fließt, und die Haushaltsrechnung, in der alle laufenden Ausgaben den Einnahmen gegenübergestellt werden. Als Grenze für die Schuldendienstquote gelten nach dem Rundschreiben der Finanzmarktaufsicht 40 Prozent, und zwar für alle Kreditraten zusammen, also auch für Autokredit, Leasing und Ratenkäufe.
| Haushaltsnetto pro Monat | Höchstrate 40 % | Kredit 30 Jahre |
|---|---|---|
| 3.000 € | 1.200 € | 266.000 € |
| 4.000 € | 1.600 € | 355.000 € |
| 5.000 € | 2.000 € | 443.000 € |
| 6.000 € | 2.400 € | 532.000 € |
Nettoeinkommen 12-mal gerechnet, Zinssatz 3,54 %, Annuität. Letzte Spalte: Rate des 30-Jahres-Kredits bei 5,54 % Zins. Eigene Berechnung.
Mit 3.000 Euro netto im Monat lässt sich also rechnerisch ein Kredit von gut 260.000 Euro tragen, mit 4.000 Euro rund 350.000 Euro. Das ist die Obergrenze, nicht die Empfehlung. Die Haushaltsrechnung ist in der Praxis oft strenger als die 40 Prozent: Nach Abzug von Betriebskosten, Versicherungen, Auto, Lebenshaltung und einer Reserve bleibt bei kleineren Einkommen häufig weniger übrig, als die Quote erlauben würde. Manche Banken rechnen mit 14 Gehältern, andere nur mit 12; beim Einkommen von 4.000 Euro macht das rund 60.000 Euro Kreditspielraum aus.
Die letzte Spalte zeigt, warum der Stresstest wichtig ist. Steigt der Zins eines variablen Kredits um zwei Prozentpunkte, wächst die Rate beim Einkommen von 4.000 Euro von 1.600 auf 2.022 Euro und damit auf über 50 Prozent des Nettoeinkommens. Banken rechnen variable Kredite deshalb nicht mit dem aktuellen Zins, sondern mit einem Aufschlag. Welche Einkommensarten die Bank anerkennt und wie die drei Kennzahlen im Detail geprüft werden, erklärt der Beitrag zur ausgelaufenen KIM-Verordnung und den heutigen Kreditregeln.
Was ein Kredit über 300.000 und 400.000 Euro kostet
Die Laufzeit ist der stärkste Hebel auf die Rate und zugleich der teuerste. Jede zusätzliche Fünfjahresstufe senkt die Rate je nach Betrag und Zins um 100 bis 310 Euro, kostet aber zwischen 33.000 und 65.000 Euro mehr an Zinsen.
| Kredit und Zins | 25 Jahre | 30 Jahre | 35 Jahre |
|---|---|---|---|
| 300.000 € zu 3,54 %: Rate | 1.508 € | 1.354 € | 1.247 € |
| Zinsen gesamt | 152.494 € | 187.383 € | 223.671 € |
| 300.000 € zu 4,50 %: Rate | 1.667 € | 1.520 € | 1.420 € |
| Zinsen gesamt | 200.249 € | 247.220 € | 296.303 € |
| 400.000 € zu 3,54 %: Rate | 2.011 € | 1.805 € | 1.662 € |
| Zinsen gesamt | 203.326 € | 249.844 € | 298.227 € |
| 400.000 € zu 4,50 %: Rate | 2.223 € | 2.027 € | 1.893 € |
| Zinsen gesamt | 266.999 € | 329.627 € | 395.071 € |
Annuitätendarlehen mit monatlicher Rate, ohne Spesen und Versicherungen. Eigene Berechnung.
Ein Kredit über 300.000 Euro kostet bei heutigen Durchschnittszinsen und 30 Jahren Laufzeit also rund 187.000 Euro Zinsen, insgesamt werden knapp 490.000 Euro zurückgezahlt. Bei 35 Jahren sind es über 520.000 Euro. Knapp ein Prozentpunkt mehr, also 4,50 statt 3,54 Prozent, kostet beim 30-jährigen Kredit rund 60.000 Euro zusätzlich. Die Laufzeitgrenze von 35 Jahren ist auch deshalb eine Obergrenze und kein Ziel, zumal viele Banken verlangen, dass der Kredit bis zum 75. oder 80. Lebensjahr getilgt ist.
Die Finanzierungsformen für den Hausbau
Kaum ein Haus wird mit nur einem Kredit finanziert. Üblich ist ein Bankkredit als Basis, ergänzt um geförderte oder zinsgesicherte Bausteine, die den teuren Teil der Finanzierung kleiner machen.
Annuitätendarlehen als Hypothekarkredit
Das Annuitätendarlehen ist die Grundform: Die monatliche Rate bleibt gleich, anfangs besteht sie überwiegend aus Zinsen, gegen Ende überwiegend aus Tilgung. Beim Kredit über 444.288 Euro aus dem Rechenbeispiel stehen nach zehn Jahren noch rund 344.000 Euro offen, nach zwanzig Jahren rund 202.000 Euro. Besichert wird der Kredit über ein Pfandrecht im Grundbuch, weshalb er in Österreich auch Hypothekarkredit heißt. Diese Sicherheit ist der Grund, warum Wohnkredite deutlich billiger sind als Konsumkredite, die im Juli 2026 im Schnitt 8,70 Prozent kosteten. Wie das Pfandrecht funktioniert, steht im Beitrag zum Thema Hypothek aufnehmen.
Bauspardarlehen
Das Bauspardarlehen der vier österreichischen Bausparkassen ist seit 1. Jänner 2026 auf 310.000 Euro pro Person begrenzt, ein Paar kann also bis zu 620.000 Euro aufnehmen. Der Betrag wird von der FMA an den Tariflohnindex gekoppelt und regelmäßig angehoben. Sein Vorteil liegt in der Zinsobergrenze: Bei variabler Verzinsung ist der Zins für die ersten 20 Jahre üblicherweise bei 6 Prozent gedeckelt, die Laufzeit kann bis zu 35 Jahre betragen. Dafür sind die Aufschläge auf den EURIBOR oft höher als bei Banken und die Spesen nicht zu unterschätzen. Die Konditionen im Detail stehen im Ratgeber zum Bauspardarlehen.
Wohnbauförderung der Länder
Die Wohnbauförderung ist Ländersache und entsprechend unterschiedlich: vom nicht rückzahlbaren Einmalzuschuss bis zum Landesdarlehen mit einem Prozent Zinsen über 30 Jahre. Für den Hausbau ist vor allem die Reihenfolge entscheidend. In Oberösterreich und Kärnten etwa darf erst gebaut werden, wenn die Förderzusage vorliegt; wer vorher beginnt, verliert den Anspruch. Einkommensgrenzen, Energiestandard und Wohnfläche bestimmen die Höhe. Einen Überblick über die Länderprogramme bietet der offizielle Ratgeber auf oesterreich.gv.at, die Bedingungen je Bundesland der Beitrag zur Wohnbauförderung in Österreich. Weil ein Förderdarlehen deutlich unter dem Marktzins liegt, senkt es die Gesamtrate der Finanzierung.
Endfälliger Kredit und Fremdwährung: die Lehre aus 2008
Beim endfälligen Kredit werden während der Laufzeit nur Zinsen bezahlt, getilgt wird am Ende auf einen Schlag, meist aus einem parallel angesparten Tilgungsträger wie einer Lebensversicherung oder einem Fonds. Bis 2008 wurde diese Konstruktion in Österreich massenhaft mit Krediten in Schweizer Franken kombiniert, weil die Zinsen dort niedriger waren. Ende 2008 war laut OeNB fast jeder dritte Kredit an private Haushalte in Fremdwährung aufgenommen. Als der Franken stieg und die Tilgungsträger hinter den Erwartungen blieben, standen viele Kreditnehmer vor einer Lücke von mehreren zehntausend Euro. Seit Oktober 2008 vergeben Banken auf Druck der FMA praktisch keine Fremdwährungskredite mehr an Private. Auch für endfällige Kredite mit Tilgungsträger gelten seither strenge Mindeststandards der Aufsicht.
Baukonto und Zwischenfinanzierung
Wer noch eine Wohnung oder ein Haus besitzt, das erst nach dem Umzug verkauft wird, braucht für die Übergangszeit eine Zwischenfinanzierung. Seit dem Ende der KIM-Verordnung ist sie wieder einfacher zu bekommen, weil sie nicht mehr gegen ein Ausnahmekontingent gerechnet werden muss. Für die Bauphase selbst bieten manche Banken ein Baukonto an, einen Kreditrahmen, von dem Rechnungen direkt bezahlt werden und für den nur auf den tatsächlich genutzten Betrag Zinsen anfallen.
Baukredit: was beim Bauen anders läuft als beim Kauf
Der Baukredit ist rechtlich ein normaler Wohnkredit, praktisch aber komplizierter, weil das Geld in Etappen fließt und der Wert, den die Bank besichert, erst entsteht.
Auszahlung nach Baufortschritt
Die Bank zahlt den Kredit nicht auf einmal aus, sondern in Tranchen: zuerst den Grundstückskauf, danach Teilbeträge nach Rohbau, Dach, Installationen, Fenstern und Fertigstellung. Als Nachweis dienen Rechnungen der ausführenden Firmen, ein Bericht der Bauleitung oder eine Besichtigung durch einen Sachverständigen der Bank. Für den Bauherrn heißt das: Der Zahlungsplan im Bauvertrag und der Auszahlungsplan im Kreditvertrag müssen zusammenpassen. Verlangt die Baufirma eine Anzahlung, bevor die Bank die erste Bautranche freigibt, muss diese Anzahlung aus Eigenmitteln kommen.
- Zinsen nur auf den ausgezahlten Betrag: Während der Bauzeit zahlen Sie Zinsen nur auf das bereits abgerufene Geld, die volle Rate beginnt meist erst nach der letzten Auszahlung.
- Bereitstellungsgebühr prüfen: Manche Banken verrechnen für zugesagte, aber noch nicht abgerufene Beträge nach einer freien Frist eine Gebühr. Wie lange diese Frist läuft, steht im Kreditvertrag und lässt sich bei Bauprojekten oft verlängern.
- Endtermin für die Auszahlung: Kreditverträge nennen ein Datum, bis zu dem alle Tranchen abgerufen sein müssen. Bauverzögerungen von mehreren Monaten sind keine Seltenheit, ein zu knapper Termin wird dann zum Problem.
Preissteigerung und Reserve
Der Kredit wird auf Basis der Angebote berechnet, die bei Vertragsabschluss vorliegen. Steigen die Kosten während der Bauzeit, muss der Unterschied aus Eigenmitteln oder über eine Aufstockung des Kredits gedeckt werden, und die ist nie so günstig wie die ursprüngliche Finanzierung. Drei Wege sichern gegen dieses Risiko ab: ein Festpreis für die gesamte Bauzeit, der bei Fertighausanbietern und Generalunternehmern üblich ist, eine Reserve im Kreditrahmen, die nur bei Bedarf abgerufen wird, und nicht verplantes Eigenkapital. Bei Einzelvergabe an mehrere Gewerke gibt es keinen Festpreis für das Ganze, dort ist die Reserve Pflicht.
Eigenleistung als Eigenkapital
Wer selbst mit anpackt, kann einen Teil der fehlenden Eigenmittel durch Arbeit ersetzen. Die Bank rechnet dabei nicht die gesamte Ersparnis an: Laut Wüstenrot werden üblicherweise 80 Prozent der eingesparten Lohnkosten als Eigenkapital anerkannt, das Material muss ohnehin bezahlt werden. Voraussetzung ist ein realistischer Plan mit Angeboten, was die Arbeit durch Profis kosten würde. Welche Arbeiten sich für Laien eignen und wo die Risiken liegen, beschreibt der Beitrag zur Eigenleistung beim Hausbau.
Versicherungen, die die Bank verlangt
Weil das Haus die Sicherheit für den Kredit ist, verlangt die Bank, dass es versichert ist. Während der Bauphase schützt die Rohbauversicherung gegen Feuer, Sturm und Leitungswasser, nach der Fertigstellung übernimmt die Eigenheimversicherung. Die Bank lässt sich die Versicherung meist vinkulieren, das heißt, im Schadensfall wird zuerst an sie ausgezahlt. Dazu kommt die Bauherrenhaftpflichtversicherung, und manche Banken setzen eine Ablebensversicherung über die Kreditsumme voraus. Alle drei Prämien gehören in die Haushaltsrechnung.
Kreditregeln nach dem Ende der KIM-Verordnung
Von August 2022 bis Juni 2025 schrieb die KIM-Verordnung verbindlich vor: höchstens 90 Prozent Beleihung, höchstens 40 Prozent des Nettoeinkommens für Kreditraten, höchstens 35 Jahre Laufzeit. Seit 1. Juli 2025 gilt stattdessen ein Rundschreiben der Finanzmarktaufsicht mit denselben drei Werten, allerdings als Erwartung der Aufsicht und nicht mehr als Gesetz. Banken dürfen im Einzelfall abweichen, wenn sie das Risiko begründen können; das Finanzmarktstabilitätsgremium erwartet, dass nicht mehr als 20 Prozent des Neugeschäfts eines Quartals davon abweichen. Die offiziellen Vorgaben stehen bei der Finanzmarktaufsicht (FMA).
In der Praxis haben sich die Vergabestandards kaum verändert, die Kreditvergabe aber schon. 2021 vergaben die Banken 25,7 Milliarden Euro an neuen Wohnkrediten, 2023 nach Zinsanstieg und KIM-Verordnung nur noch 10,4 Milliarden. 2025 waren es wieder 16,7 Milliarden, im ersten Halbjahr 2026 bereits 9,5 Milliarden, der stärkste Wert seit 2022. Wie sich Käufe, Preise und Kredite im laufenden Jahr entwickelt haben, zeigt der Bericht zum Immobilienmarkt im ersten Halbjahr 2026.
Vorzeitig zurückzahlen: 1 Prozent bis Ende 2026, danach bis zu 3 Prozent
Das Recht, einen Wohnkredit ganz oder teilweise vorzeitig zurückzuzahlen, steht im § 20 des Hypothekar- und Immobilienkreditgesetzes. Bei variabler Verzinsung darf die Bank dafür keine Entschädigung verlangen. Bei Fixzins darf sie ihren tatsächlichen Schaden in Rechnung stellen, derzeit gedeckelt mit 1 Prozent des vorzeitig zurückgezahlten Betrags, im letzten Jahr der Laufzeit mit 0,5 Prozent.
Mit dem Budgetbegleitgesetz 2027-2028 ändert sich das für neue Verträge. Für Kredite, die nach dem 31. Dezember 2026 abgeschlossen werden, steigt die Obergrenze bei Restlaufzeiten über einem Jahr auf 3 Prozent. Bestehende Verträge behalten die 1 Prozent. Wer 2027 einen Fixzinskredit über 400.000 Euro abschließt und ihn nach zehn Jahren mit 300.000 Euro Restschuld ablöst, weil das Haus verkauft wird, riskiert damit bis zu 9.000 Euro Entschädigung statt 3.000 Euro. Die Bank muss den Schaden weiterhin nachweisen, 3 Prozent sind die Grenze, nicht der Regelfall.
Für die Vertragsverhandlung heißt das: Ein vereinbartes Recht auf kostenlose Sondertilgungen, etwa ein bestimmter Betrag pro Jahr, ist ab 2027 mehr wert als bisher. Wie sich eine spätere Umschuldung rechnet, steht im Beitrag zur Umschuldung des Immobilienkredits.
Der Weg zum Kredit in sieben Schritten
- Haushaltsrechnung: Einnahmen und alle tatsächlichen Ausgaben gegenüberstellen, samt Betriebskosten des künftigen Hauses und einer Reserve. Das Ergebnis ist die Rate, die dauerhaft tragbar ist.
- Gesamtkosten klären: Grundstück, Bau, Anschlüsse, Außenanlagen, Nebenkosten, Einrichtung und Reserve. Erst daraus ergibt sich der Kreditbedarf.
- Förderung prüfen: Voraussetzungen und Antragszeitpunkt beim Land klären, bevor ein Bauvertrag unterschrieben wird.
- Unterlagen sammeln: Lohnzettel der letzten Monate, Jahreslohnzettel, bei Selbstständigen die Bilanzen oder Einkommensteuerbescheide der letzten Jahre, Kontoauszüge, Nachweis der Eigenmittel, Grundbuchauszug, Kaufvertrag, Baupläne, Baubewilligung und Kostenaufstellung.
- Angebote einholen: Mindestens drei Banken, verglichen nach Effektivzins, Zinsbindung, Sondertilgungsrecht, Auszahlungsmodalitäten und Spesen. Ein Angebot mit dem Europäischen Standardisierten Merkblatt muss nach § 12 HIKrG mindestens sieben Tage verbindlich bleiben, Zeit genug für einen ruhigen Vergleich.
- Schätzung und Vertrag: Die Bank bewertet das Grundstück und das geplante Haus, danach folgt der Kreditvertrag samt Pfandbestellungsurkunde.
- Grundbuch und Auszahlung: Das Pfandrecht wird eingetragen, danach fließt die erste Tranche.
Einen Überblick über den gesamten Ablauf der Immobilienfinanzierung in Österreich, von der Haushaltsrechnung über die Förderungen der Länder bis zu den aktuellen Zinsen, bietet immobiliefinanzieren.at. Eine neutrale Orientierung zu Kreditverträgen und Konsumentenrechten gibt die Arbeiterkammer.
Typische Fehler bei der Baufinanzierung
- Die Rate am Limit planen: Wer die 40 Prozent voll ausschöpft, hat keinen Spielraum für Zinsanstieg, Elternkarenz, Reparaturen oder ein zweites Auto. Eine Rate von 30 bis 35 Prozent des Nettoeinkommens ist deutlich robuster.
- Nebenkosten und Reserve vergessen: Nebenkosten müssen fast immer aus Eigenmitteln kommen. Wer das gesamte Ersparte in die Beleihungsquote steckt, hat für Kostenüberschreitungen nichts mehr übrig.
- Nur den Sollzins vergleichen: Bearbeitungsgebühr, Schätzkosten, Kontoführung und Pflichtversicherungen können den Effektivzins um mehrere Zehntelprozentpunkte heben.
- Kurze Fixzinsphase als Sicherheit missverstehen: Zehn Jahre Bindung bei 30 Jahren Laufzeit lassen den größten Teil des Zinsrisikos offen.
- Bauvertrag vor der Förderzusage unterschreiben: In mehreren Bundesländern kostet ein zu früher Baubeginn die gesamte Wohnbauförderung.
- Auszahlungsplan und Zahlungsplan nicht abstimmen: Wenn die Baufirma Geld verlangt, das die Bank erst eine Etappe später freigibt, entsteht eine Lücke, die kurzfristig teuer zu schließen ist.
- Sondertilgungsrecht nicht verhandeln: Bei Fixzinsverträgen ab 2027 wird eine vorzeitige Rückzahlung ohne vereinbarte Freibeträge spürbar teurer.
Häufige Fragen zur Baufinanzierung
Wie hoch sind die Zinsen für einen Baukredit derzeit?
Neu abgeschlossene Wohnkredite kosteten in Österreich im Juli 2026 laut OeNB im Schnitt 3,54 Prozent, der Effektivzins inklusive Spesen lag im Juni bei 3,89 Prozent. Variable Kredite lagen mit 3,62 Prozent knapp über Fixzinskrediten mit mehr als zehn Jahren Bindung, die 3,59 Prozent kosteten. Je nach Bonität und Eigenkapital weichen einzelne Angebote deutlich davon ab.
Wie viel zahlt man für einen Kredit über 300.000 Euro?
Bei 3,54 Prozent Zins beträgt die Monatsrate über 30 Jahre rund 1.354 Euro, über 25 Jahre rund 1.508 Euro. Über 30 Jahre fallen dabei rund 187.000 Euro Zinsen an, insgesamt werden knapp 490.000 Euro zurückgezahlt. Bearbeitungsgebühr, Pfandrecht und Versicherungen kommen dazu.
Kann man mit 3.000 oder 4.000 Euro netto ein Haus finanzieren?
Nach der 40-Prozent-Regel ergibt ein Haushaltsnetto von 3.000 Euro eine Höchstrate von 1.200 Euro und damit bei 3,54 Prozent und 30 Jahren einen Kredit von rund 266.000 Euro, mit 4.000 Euro netto sind es rund 355.000 Euro. Ob die Bank so viel finanziert, entscheidet die Haushaltsrechnung, die bei kleineren Einkommen oft strenger ist. Mit Eigenmitteln, Förderung und einem günstigen Grundstück ist ein Hausbau in dieser Größenordnung möglich.
Wie viel Eigenkapital braucht man für den Hausbau?
Die Richtschnur der Aufsicht erlaubt höchstens 90 Prozent Beleihung, dazu kommen die Nebenkosten, die fast immer aus Eigenmitteln bezahlt werden. Bei einem Projekt um 525.000 Euro mit Grundstück um 120.000 Euro sind das rund 52.500 Euro plus etwa 19.000 Euro Nebenkosten. Wer 20 Prozent und mehr einbringt, bekommt bessere Konditionen und hat eine Reserve für Kostenüberschreitungen.
Ist ein Fixzins oder ein variabler Zins besser?
Rückblickend war der variable Kredit in Österreich über die meisten Jahre seit 2008 günstiger, wer aber 2021 variabel abgeschlossen hat, zahlte bis Mitte 2026 in der Modellrechnung rund 26.000 Euro mehr Zinsen als mit Fixzins. 2026 liegen beide Varianten fast gleichauf, damit kostet die Planungssicherheit praktisch keinen Aufschlag. Variabel lohnt sich vor allem bei großem Budgetpolster und geplanten Sondertilgungen.
Wird ein Baukredit auf einmal ausgezahlt?
Nein, die Bank zahlt in Tranchen nach Baufortschritt aus, meist gegen Rechnungen oder einen Bericht der Bauleitung. Zinsen fallen nur auf den bereits abgerufenen Betrag an. Wichtig ist, dass der Zahlungsplan der Baufirma zum Auszahlungsplan der Bank passt, sonst müssen Teilbeträge aus Eigenmitteln vorfinanziert werden.
Was kostet es, einen Wohnkredit vorzeitig zurückzuzahlen?
Bei variablem Zins nichts. Bei Fixzins darf die Bank nach § 20 HIKrG höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags verlangen, im letzten Laufzeitjahr 0,5 Prozent. Für Verträge, die ab 1. Jänner 2027 abgeschlossen werden, steigt die Obergrenze auf 3 Prozent, bestehende Verträge sind davon nicht betroffen.